- Maksymalna stawka
- 30% wzrostu wartości
- Okno
- 5 lat od wejścia planu w życie
- Stawkę ustala
- rada gminy w uchwale planu
- Zbycie
- odpłatne: sprzedaż, zamiana
Najważniejsze w skrócie
- 30% to pułap, nie stawka. Konkretną stawkę określa uchwała planu miejscowego w granicach ustawy, a wpisanie jej jest obowiązkowym ustaleniem planu. Organ wydający decyzję nie wybiera jej dowolnie.
- Liczy się odpłatne zbycie w ciągu 5 lat. Termin biegnie od dnia, w którym plan miejscowy albo jego zmiana stały się obowiązujące, a nie od dnia zakupu działki czy otwarcia spadku. Opłata dotyczy właściciela albo użytkownika wieczystego.
- Sprawdź daty, nie samą decyzję. Przy ocenie pięcioletniego terminu zestaw datę wejścia planu w życie z datą sprzedaży. Decyzję doręczoną po pięciu latach sprawdź z prawnikiem, zamiast zakładać z góry, że jest albo nie jest skuteczna.
- Darowizna osobie bliskiej jest poza opłatą. Tak przesądziła uchwała siedmiu sędziów NSA o sygnaturze II OPS 3/09. Nie traktuj jednak darowizny jako gotowego sposobu na ominięcie opłaty: obdarowany, który zbywa działkę odpłatnie w tym samym oknie, opłatę zapłaci.
- W jednym przypadku nie uwzględnia się wzrostu wartości z planu ogólnego. Gdy gmina uchwala plan miejscowy dla terenu wcześniej nim nieobjętego, a wartość porównuje się z faktycznym sposobem użytkowania, skutek planu ogólnego zostaje poza rachunkiem (art. 37 ust. 11a UoPZP).
Co to jest renta planistyczna i kto ją nalicza?
Renta planistyczna to jednorazowa opłata z art. 36 ust. 4 ustawy o planowaniu i zagospodarowaniu przestrzennym (Dz.U. 2026 poz. 538 t.j.), którą wójt, burmistrz albo prezydent miasta pobiera, gdy właściciel albo użytkownik wieczysty odpłatnie zbywa nieruchomość, a jej wartość wzrosła wskutek uchwalenia planu miejscowego albo jego zmiany. Odpłatne zbycie, czyli przeniesienie własności za wynagrodzeniem, to przede wszystkim sprzedaż, ale także zamiana. W ustawie nie ma słowa „renta”: potoczne nazwy „renta planistyczna” i „opłata planistyczna” opisują ten sam przepis.
Uchwalenie lub zmiana planu może zwiększyć wartość nieruchomości. Jeżeli wzrost zostanie wykazany i spełnione są pozostałe przesłanki, część tego wzrostu stanowi podstawę opłaty na rzecz gminy; opłata jest dochodem własnym gminy. Role dzielą się między dwa organy: rada gminy ustala stawkę procentową w uchwale planu miejscowego, a organ wykonawczy pobiera opłatę i wydaje decyzję o jej wysokości.
Nagłówki w stylu „gmina zabierze 30% wartości działki” pomijają dwa warunki i dlatego straszą bardziej, niż wynika z przepisu. Opłata powstaje dopiero przy odpłatnym zbyciu i tylko wtedy, gdy zbycie mieści się w pięcioletnim oknie. Do tego 30% to ustawowy pułap, a właściwą stawkę trzeba odczytać z uchwały planu miejscowego, który obejmuje Twoją działkę; jak ją znaleźć, opisuje poradnik o sprawdzaniu planu zagospodarowania przestrzennego.
Ile wynosi renta planistyczna i kto ustala stawkę?
Wysokość opłaty to iloczyn dwóch liczb: wzrostu wartości nieruchomości i stawki procentowej z uchwały planu. Ustawa ogranicza tylko drugą z nich, bo stawka nie może przekroczyć 30% wzrostu wartości (art. 36 ust. 4 zdanie ostatnie UoPZP). Pierwszej liczby przepis nie limituje, więc o rzędzie wielkości opłaty decyduje to, o ile realnie podrożał grunt.
30% bywa mylone ze stawką domyślną, a jest tylko pułapem. Konkretną stawkę określa uchwała planu w granicach ustawy, przy czym stawki procentowe, na podstawie których ustala się opłatę, są obowiązkowym ustaleniem planu miejscowego (art. 15 ust. 2 pkt 12 UoPZP). Ich brak jest więc wadą uchwały, a nie zaplanowanym zwolnieniem; bez stawki organ nie ma czego pomnożyć przez wzrost wartości, co bywa podstawą zarzutu w odwołaniu. Tekst uchwały wraz z załącznikami publikuje BIP gminy oraz dziennik urzędowy województwa, a rozstrzyga zapis tej uchwały, która wywołała wzrost wartości, a nie planu sąsiedniego czy wcześniejszego.
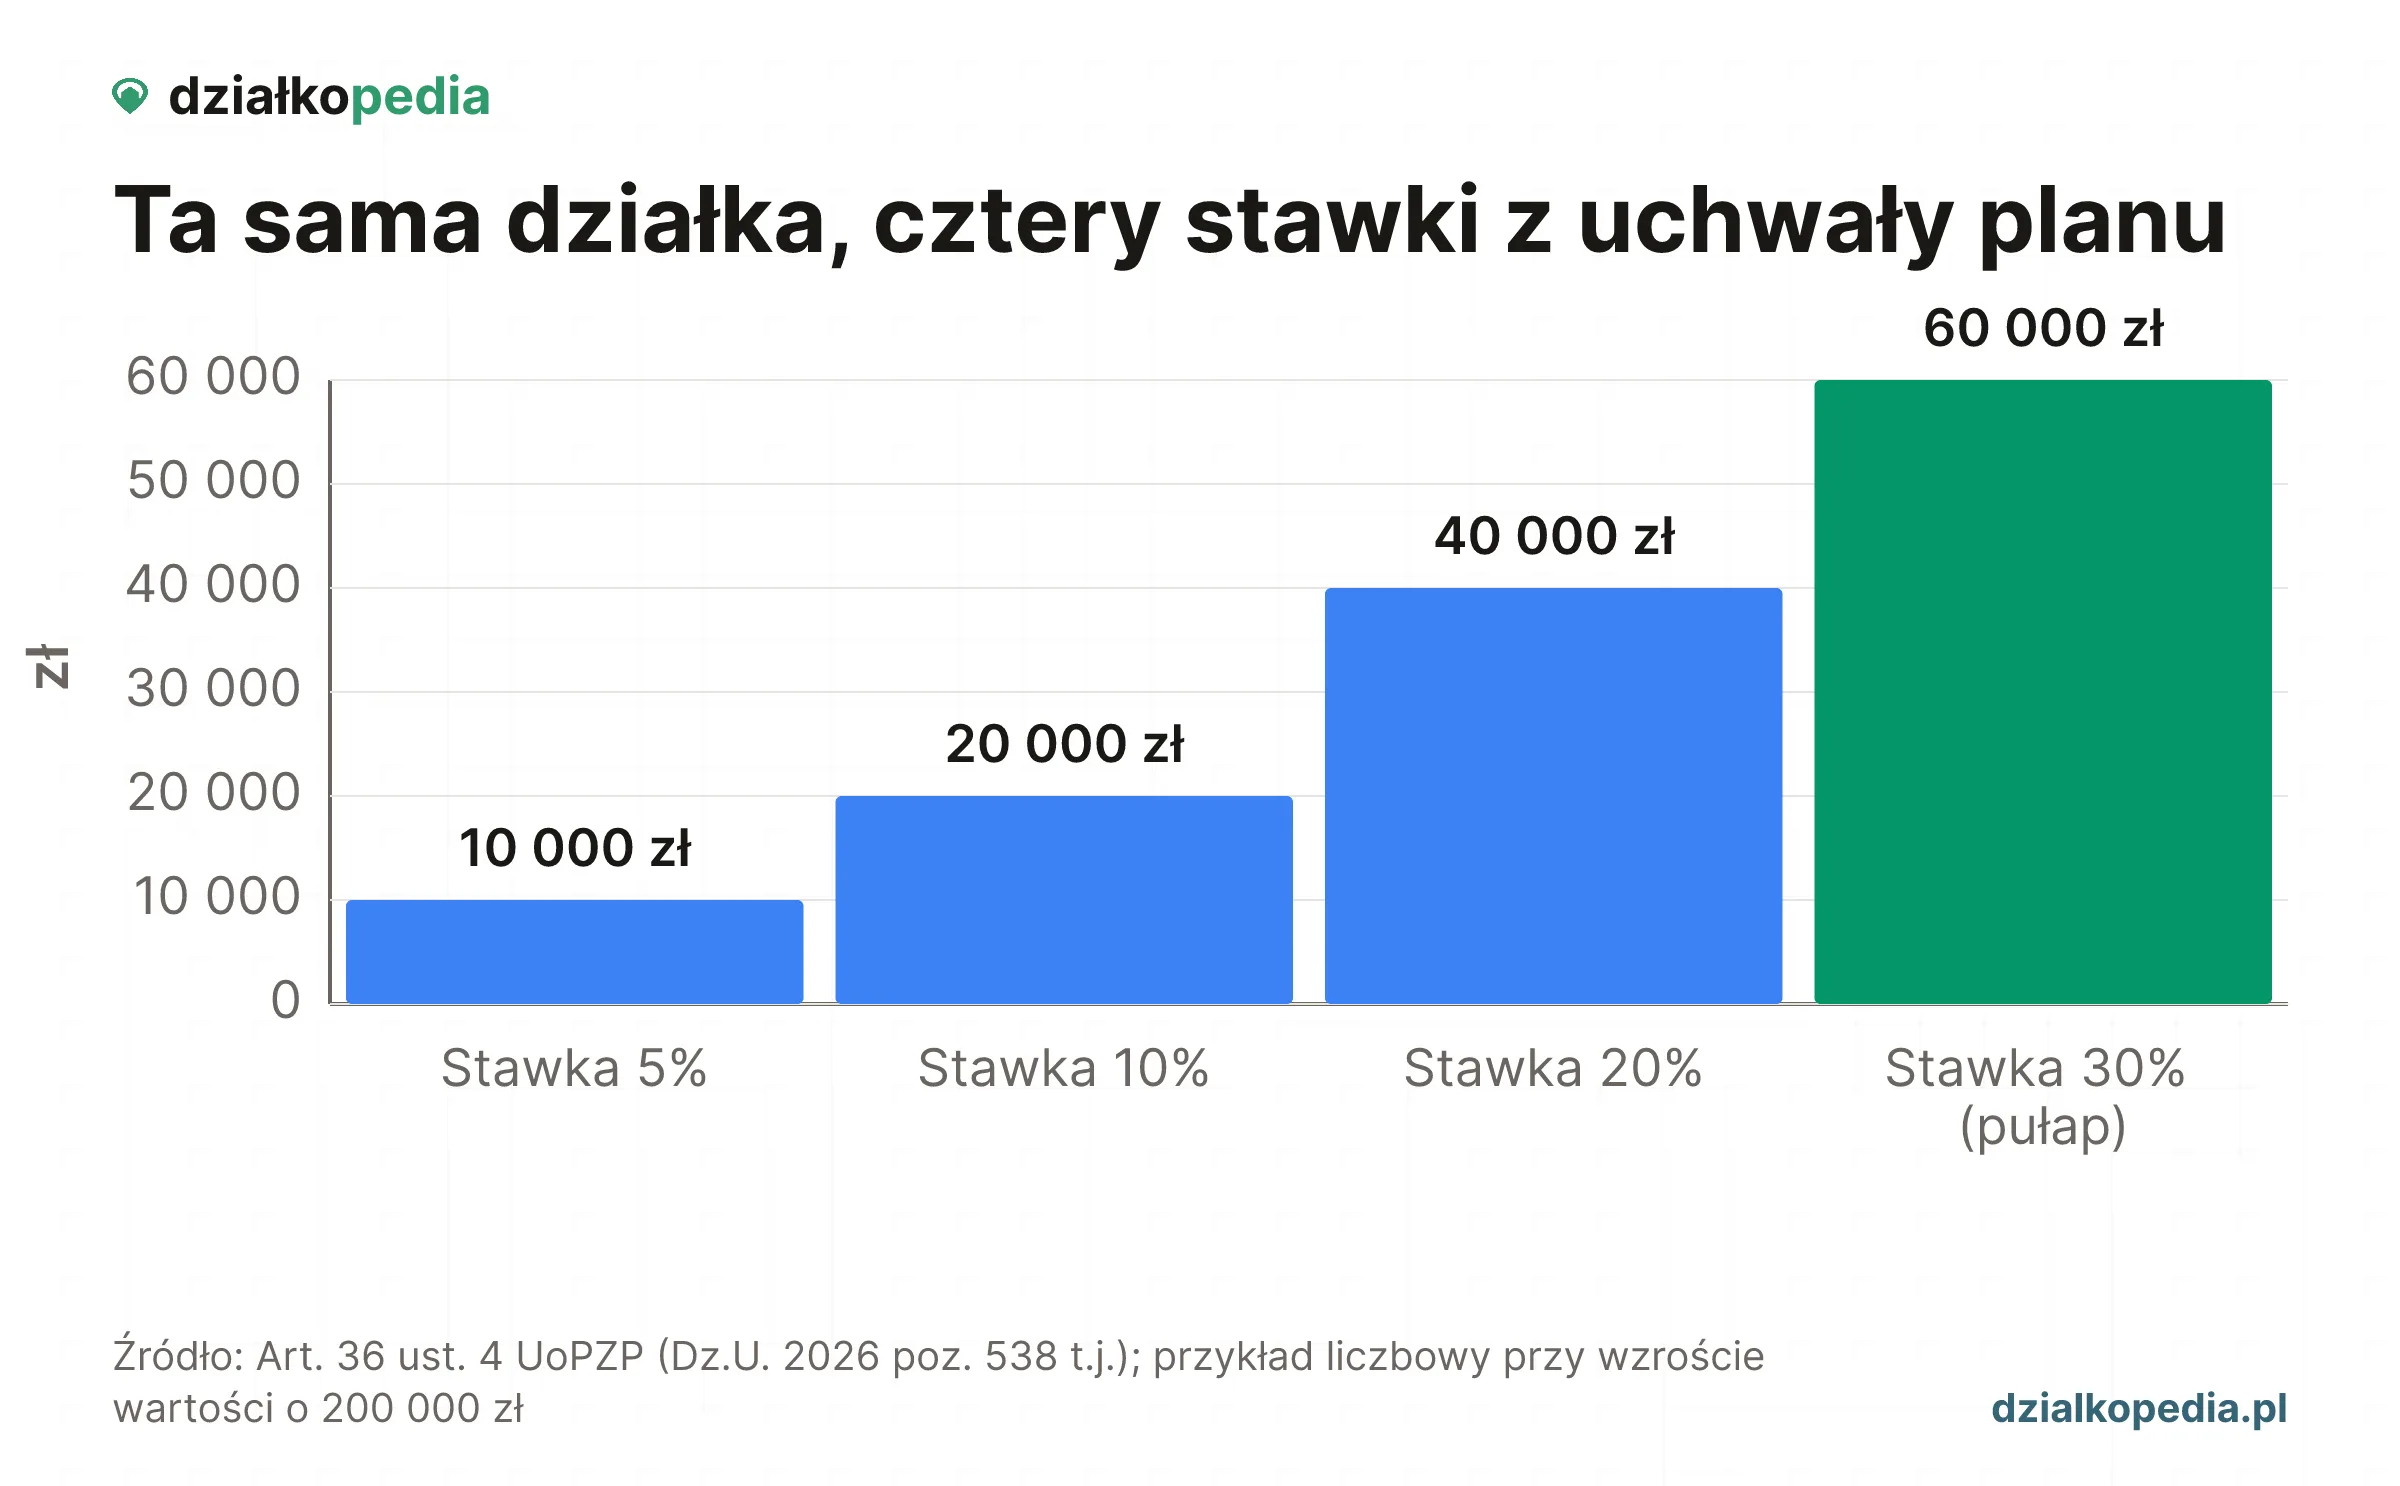
Rachunek najłatwiej zobaczyć na jednym przykładzie. Przyjmijmy, że plan podniósł wartość działki o 200 000 zł: przy stawce 5% opłata wynosi 10 000 zł, przy 10% - 20 000 zł, przy 20% - 40 000 zł, a przy maksymalnych 30% - 60 000 zł. Kwoty w tabeli są wyłącznie przeliczeniem tego jednego założenia.
| Stawka z uchwały planu | Opłata |
|---|---|
| 5% | 10 000 zł |
| 10% | 20 000 zł |
| 20% | 40 000 zł |
| 30% | 60 000 zł |
Przykład liczbowy, nie dane transakcyjne. Pokazuje wyłącznie wpływ stawki z uchwały na kwotę opłaty przy tym samym wzroście wartości.
Art. 36 ust. 4 UoPZP (Dz.U. 2026 poz. 538 t.j.) - stawka nie może przekroczyć 30% wzrostu wartości.
Sama stawka niczego jeszcze nie mówi o kwocie. Dopóki nie wiesz, o ile mniej więcej wzrosła wartość Twojej działki, procent z uchwały jest liczbą bez odniesienia, dlatego sam wzrost wartości oszacuj osobno.
Kiedy gmina może naliczyć opłatę? Pięcioletnie okno i trzy daty
Roszczenia i opłaty z tego rozdziału można zgłaszać w terminie 5 lat od dnia, w którym plan miejscowy albo jego zmiana stały się obowiązujące (art. 37 ust. 3 w związku z ust. 4 UoPZP). Przy ocenie konkretnej sprawy zestaw więc datę wejścia w życie planu albo jego właściwej zmiany z datą sprzedaży: to ta druga musi zmieścić się w oknie. Jeżeli decyzja dociera do Ciebie po upływie 5 lat, zestaw obie daty z treścią decyzji i skonsultuj sprawę z prawnikiem, zanim ją zapłacisz albo zaskarżysz.
Najczęściej myli się punkt startowy. Pięć lat biegnie od wejścia planu w życie, a nie od dnia zakupu działki, otwarcia spadku ani od momentu, w którym właściciel dowiedział się o zmianie planu. Datę wejścia w życie podaje sama uchwała, zwykle w ostatnich paragrafach, a potwierdza ją ogłoszenie w dzienniku urzędowym województwa. Jeżeli plan zmieniano kilka razy, znaczenie ma data tej zmiany, która podniosła wartość działki.
Sprzedaż po tym okresie odróżnij od późniejszej korespondencji z urzędem w sprawie wcześniejszej transakcji. Notariusz ma 7 dni na przesłanie wypisu z aktu wójtowi, burmistrzowi albo prezydentowi miasta (art. 37 ust. 5 UoPZP), a organ wydaje decyzję bezzwłocznie po jego otrzymaniu (ust. 6), więc sprawa trafia do urzędu niezależnie od tego, czy zgłosisz ją sam.
Termin dotyczy planu miejscowego. Samo uchwalenie planu ogólnego gminy nie uruchamia tego terminu.
Plan ogólny a renta planistyczna po 31 sierpnia 2026 r.
31 sierpnia 2026 r. upłynął termin, do którego studia uwarunkowań i kierunków zagospodarowania przestrzennego zachowywały moc: art. 65 ust. 1 ustawy z 7 lipca 2023 r. wiąże je z wejściem w życie planu ogólnego, ale nie dłużej niż do tej daty, przesuniętej ustawą z 30 kwietnia 2026 r. (Dz.U. 2026 poz. 781, art. 5 pkt 6). Samo uchwalenie planu ogólnego nie oznacza naliczenia renty planistycznej. Przy tej opłacie trzeba odrębnie sprawdzić uchwalenie albo zmianę planu miejscowego, wzrost wartości i odpłatne zbycie nieruchomości.
Osobną kwestię rozstrzyga art. 37 ust. 11a UoPZP. Przy ustalaniu wartości w sytuacji z art. 37 ust. 1 pkt 2, czyli gdy wartość ustala się według faktycznego sposobu użytkowania nieruchomości sprzed uchwalenia planu miejscowego, nie uwzględnia się zmiany wartości będącej skutkiem uchwalenia albo zmiany planu ogólnego. Wyłączenie nie dowodzi, że plan ogólny zwiększył wartość konkretnej działki; ewentualny wpływ na wartość rynkową wymaga odrębnej oceny, a nie przyjęcia automatycznej premii.
Wyłączenie ma wyraźną granicę. Dotyczy gruntu, który wcześniej nie był objęty planem miejscowym. Gdy gmina zmienia plan już obowiązujący, podstawą jest art. 37 ust. 1 pkt 1, czyli poprzednie przeznaczenie terenu, i tam wartość ustala się na zasadach ogólnych.
Plan ogólny nie jest planem miejscowym. Opłata z art. 36 ust. 4 wiąże się z uchwaleniem albo zmianą planu miejscowego, więc samo uchwalenie planu ogólnego nie tworzy podstawy do jej naliczenia ani nie rozpoczyna pięcioletniego biegu. Co plan ogólny ustala dla konkretnej działki, wyjaśnia poradnik o planie ogólnym gminy, a etap prac w swojej gminie sprawdzisz według instrukcji z poradnika o obwieszczeniach o planie ogólnym.
Czy darowizna i spadek wywołują rentę planistyczną?
Nie - opłata powstaje tylko przy zbyciu odpłatnym. Uchwała siedmiu sędziów NSA z 10 grudnia 2009 r. (sygn. II OPS 3/09) przesądziła w tezie, że pobieranie opłaty z art. 36 ust. 4 UoPZP nie obejmuje sytuacji, gdy nieruchomość została darowana osobie bliskiej; w uzasadnieniu sąd rozciągnął ten wniosek na darowiznę w ogóle, wskazując na brak wyraźnej podstawy materialnoprawnej. Sprzedaż i zamiana są zbyciem odpłatnym, czyli przeniesieniem własności za wynagrodzeniem, więc to one uruchamiają opłatę. Przy zamianie opłata obciąża osobę, której nieruchomość zyskała na planie.
Nie traktuj darowizny jako gotowego sposobu na ominięcie opłaty. Ocena wymaga ustalenia rzeczywistej treści czynności i właściwych dla niej przepisów, a sam krótki odstęp między darowizną a sprzedażą nie dowodzi pozorności. Do tego NSA w uzasadnieniu tej samej uchwały wskazał, że opłata obciąża obdarowanego, który odpłatnie zbywa działkę w pięcioletnim oknie, więc obowiązek przechodzi na kolejną transakcję.
Dziedziczenie działa podobnie: samo nabycie spadku nie jest zbyciem i opłaty nie rodzi. NSA w tym samym uzasadnieniu przyjął jednak, że do opłaty zobowiązany jest zarówno właściciel z dnia uchwalenia planu, jak i spadkobierca, o ile jedno z nich sprzeda nieruchomość w pierwotnym pięcioletnim oknie; bez takiej odpłatnej transakcji opłata w ogóle nie powstaje. Odrębnego przepisu o sukcesji ustawa nie zawiera, więc przy dużej kwocie warto potwierdzić stanowisko u prawnika, zanim podpiszesz akt.
Jeden wyjątek zapisano wprost. Opłaty nie pobiera się, gdy rolnik nieodpłatnie przenosi nieruchomości wchodzące w skład gospodarstwa rolnego na następcę w rozumieniu ustawy o ubezpieczeniu społecznym rolników albo w trybie właściwym dla rent strukturalnych (art. 36 ust. 4a UoPZP). Zwolnienie dotyczy tego konkretnego przekazania. Późniejsze odpłatne zbycie przez następcę ocenia się osobno, według przesłanek z art. 36 ust. 4, w tym daty wejścia planu w życie.
Jak liczy się wzrost wartości i kto zleca operat?
Wzrost wartości to różnica między wartością nieruchomości według przeznaczenia po uchwaleniu albo zmianie planu a jej wartością według przeznaczenia sprzed zmiany planu lub według faktycznego sposobu użytkowania. Obie wartości ustala się na dzień sprzedaży (art. 37 ust. 1 UoPZP), więc rachunek odnosi się do realiów rynku z momentu transakcji, a nie z dnia uchwalenia planu.
Liczby podstawia rzeczoznawca majątkowy w operacie szacunkowym, czyli formalnej opinii o wartości nieruchomości. Metodykę wyceny i uprawnienia rzeczoznawcy bierze się z ustawy o gospodarce nieruchomościami, do której odsyła art. 37 ust. 12 UoPZP (Dz.U. 2026 poz. 399 t.j.). Co taki dokument zawiera i jak długo jest ważny, opisuje poradnik o operacie szacunkowym działki.
UoPZP nie rozstrzyga tego wprost, więc stosuje się ogólne zasady kosztów postępowania z art. 262-264 Kodeksu postępowania administracyjnego: stronę obciążają koszty poniesione w jej interesie lub na jej żądanie, jeżeli nie wynikają z ustawowego obowiązku organu. W postępowaniu wszczętym przez gminę po transakcji wycenę zleca organ prowadzący sprawę. Przy wniosku składanym przed sprzedażą rozstrzyga ta sama zasada, a szczegóły bywają różne w różnych gminach, dlatego przed złożeniem wniosku sprawdź kartę usługi w swoim urzędzie.
Właściciel albo użytkownik wieczysty może przed zbyciem wystąpić o ustalenie wysokości opłaty w drodze decyzji (art. 37 ust. 7 UoPZP). To inny krok niż samodzielne sprawdzenie bieżących cen w okolicy: do ustalenia wzrostu związanego z planem potrzebne są porównywalne stany nieruchomości i właściwa data wyceny. Skąd brać dane o transakcjach, tłumaczy poradnik o Rejestrze Cen Nieruchomości.
Audyt Działki - 149 zł
Plan ogólny, MPZP, WZ, ryzyka i wycena - 30 sekcji dla jednej, konkretnej działki.
Renta planistyczna a opłata adiacencka: jak je odróżnić
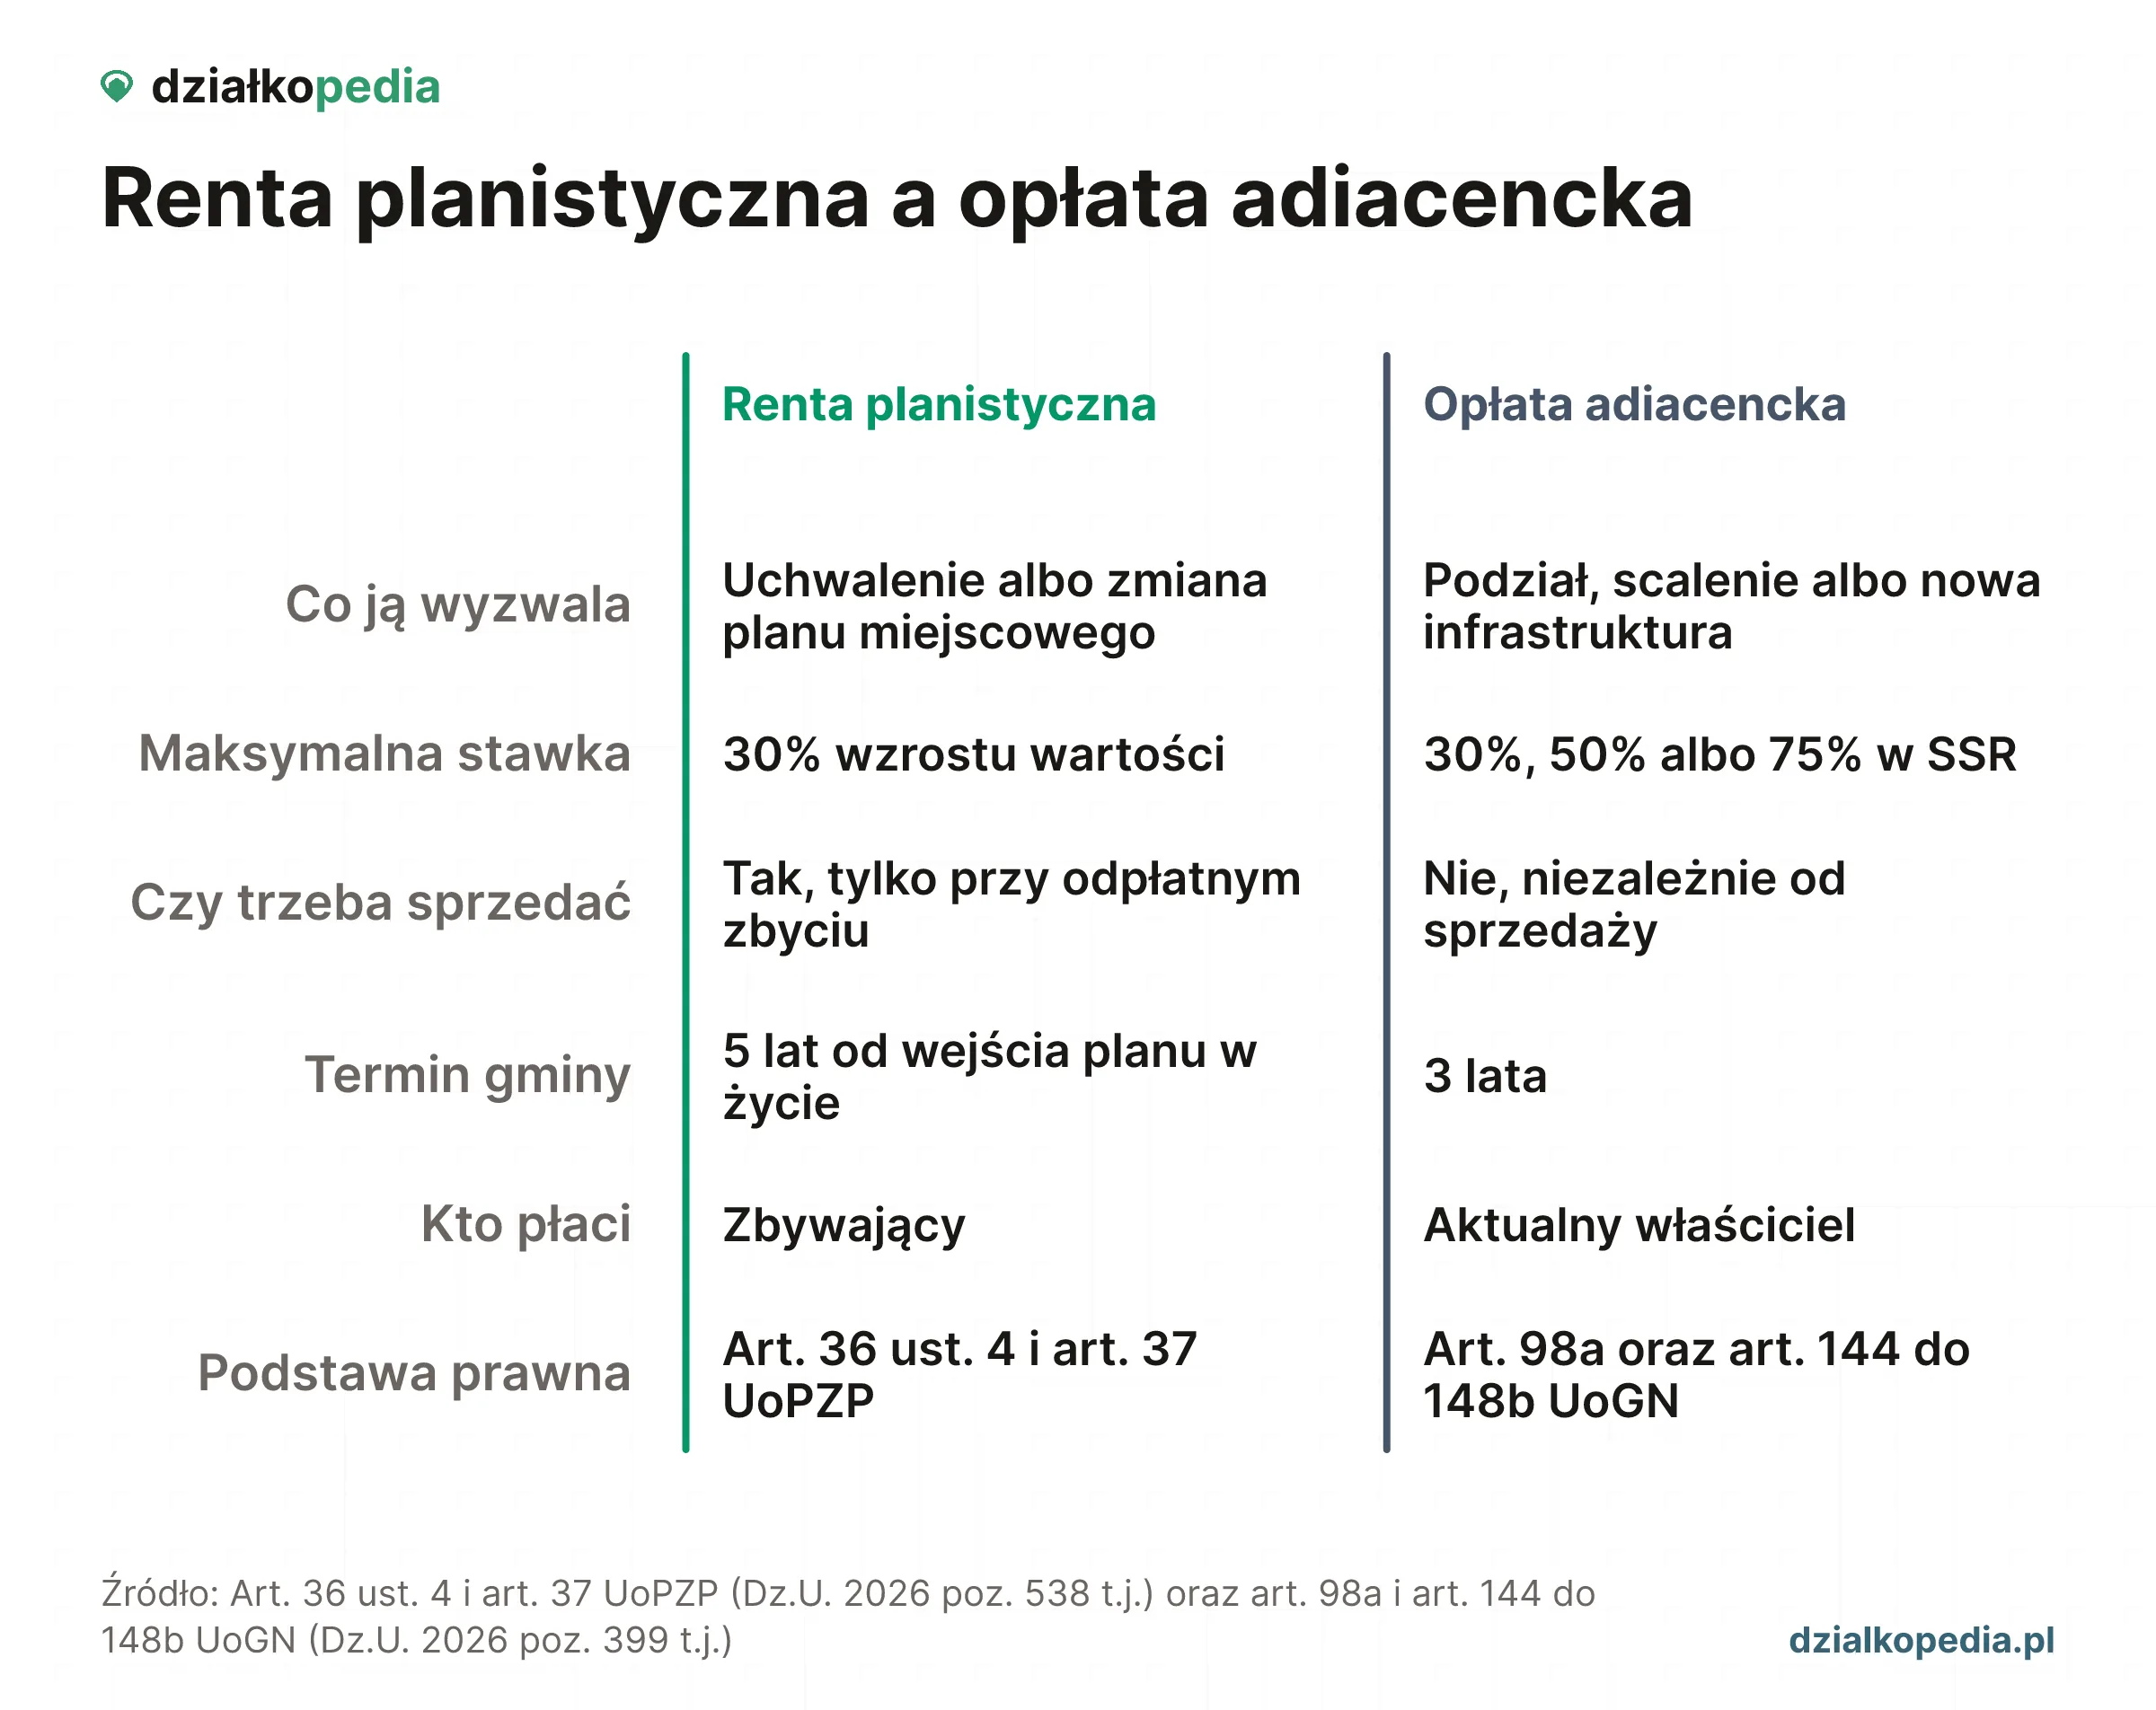
Obie opłaty pobiera gmina i obie liczą się od wzrostu wartości nieruchomości, ale poza tym mają ze sobą niewiele wspólnego. Różnią się zdarzeniem powodującym wzrost wartości, osobą zobowiązaną, terminami i podstawą prawną.
Różne są też pułapy i punkty startowe terminów. Opłata adiacencka wynosi do 30% wzrostu wartości przy podziale nieruchomości (art. 98a ust. 1 UoGN), do 50% przy scaleniu i podziale (art. 107 ust. 1) oraz do 50% przy budowie urządzeń infrastruktury technicznej, przy czym dla nieruchomości położonych w Specjalnej Strefie Rewitalizacji ten ostatni limit rośnie do 75% (art. 146 ust. 2 i 2a). Podwyższony pułap dotyczy więc wyłącznie opłaty od infrastruktury, nie od podziału ani od scalenia. Trzyletni termin na wszczęcie postępowania biegnie przy podziale od dnia, w którym decyzja podziałowa stała się ostateczna albo orzeczenie o podziale prawomocne (art. 98a ust. 1), a przy infrastrukturze od dnia stworzenia warunków do podłączenia nieruchomości albo do korzystania z wybudowanej drogi (art. 145 ust. 2); scalenie i podział mają odrębne zasady.
| Cecha | Renta planistyczna | Opłata adiacencka |
|---|---|---|
| Co ją wyzwala | Uchwalenie albo zmiana planu miejscowego | Podział, scalenie i podział albo budowa urządzeń infrastruktury technicznej |
| Maksymalna stawka | 30% wzrostu wartości | 30% przy podziale, 50% przy scaleniu i podziale oraz przy infrastrukturze, a przy infrastrukturze w Specjalnej Strefie Rewitalizacji 75% |
| Czy trzeba zbyć | Tak, tylko przy odpłatnym zbyciu | Nie, niezależnie od sprzedaży |
| Termin gminy | 5 lat od wejścia planu w życie | Przy podziale i infrastrukturze 3 lata na wszczęcie postępowania; scalenie i podział mają odrębne zasady terminów |
| Kto płaci | Zbywający: właściciel albo użytkownik wieczysty | Osoba zobowiązana dla danego trybu i zdarzenia |
| Podstawa prawna | Art. 36 ust. 4 i art. 37 UoPZP | Art. 98a, art. 107 oraz art. 144-148b UoGN |
Art. 36 ust. 4 i art. 37 UoPZP (Dz.U. 2026 poz. 538 t.j.) oraz art. 98a, art. 107 i art. 144-148b UoGN (Dz.U. 2026 poz. 399 t.j.).
Jeżeli plan podniósł wartość Twojej działki, ale nie zbywasz jej odpłatnie w ciągu 5 lat, renta planistyczna Cię nie dotknie. Opłata adiacencka tak nie działa, bo wiąże się z podziałem albo z infrastrukturą, a nie z transakcją. Jej wyzwalacze, terminy i sposób obrony opisuje osobny poradnik o opłacie adiacenckiej; hasłowe wyjaśnienie znajdziesz w słowniku, pod opłatą adiacencką.
Jak odwołać się od decyzji o opłacie?
Odwołanie kieruje się do samorządowego kolegium odwoławczego za pośrednictwem wójta, burmistrza albo prezydenta miasta, który wydał decyzję, w terminie 14 dni od jej doręczenia (art. 129 Kodeksu postępowania administracyjnego, Dz.U. 2025 poz. 1691 t.j.). Gdy kolegium utrzyma decyzję w mocy, kolejnym krokiem jest skarga do wojewódzkiego sądu administracyjnego, wnoszona w terminie 30 dni od doręczenia rozstrzygnięcia i również za pośrednictwem organu (art. 53 § 1 i art. 54 § 1 Prawa o postępowaniu przed sądami administracyjnymi, Dz.U. 2026 poz. 143 t.j.). Od wyroku tego sądu przysługuje skarga kasacyjna do Naczelnego Sądu Administracyjnego w terminie 30 dni od doręczenia odpisu orzeczenia z uzasadnieniem (art. 177 § 1).
W sporach o opłatę planistyczną powtarzają się cztery zarzuty:
- Data wejścia planu w życie - sprzedaż nastąpiła po pięcioletnim oknie albo organ liczy termin od niewłaściwej uchwały.
- Brak stawki w uchwale - uchwała planu nie zawiera stawki procentowej, choć jest ona obowiązkowym ustaleniem planu, więc brakuje liczby, przez którą organ mnoży wzrost wartości.
- Charakter czynności - przeniesienie własności było nieodpłatne, więc nie jest zbyciem w rozumieniu art. 36 ust. 4.
- Treść operatu - dobór transakcji porównawczych, przyjęte przeznaczenie sprzed planu albo data, na którą ustalono wartości.
Ostatni zarzut wymaga liczb, nie przekonania. Argument o zawyżonym wzroście wartości działa wtedy, gdy stoją za nim ceny z faktycznych transakcji w okolicy, a nie z ogłoszeń.
Cztery rzeczy do sprawdzenia przed zbyciem działki
- Data wejścia planu w życie. Znajdź uchwałę planu miejscowego obejmującego działkę i sprawdź, czy od jej wejścia w życie minęło już 5 lat.
- Stawka procentowa w uchwale. Odczytaj ją z tekstu uchwały; według niej oblicza się opłatę od wzrostu wartości.
- Rodzaj planowanej czynności. Sprzedaż i zamiana są zbyciem odpłatnym; darowizna i dziedziczenie same w sobie nie.
- Rząd wielkości wzrostu wartości. Bez własnego punktu odniesienia trudno ocenić, czy kwota z decyzji gminy jest wiarygodna.
Datę i stawkę sprawdzisz w dokumentach planu, a rodzaj zbycia wynika z planowanej umowy. Dane o lokalnych transakcjach pomagają zrozumieć ceny, ale zwykły szacunek wartości nie odtwarza wyceny sprzed zmiany planu i po niej, a wynik online nie zastępuje operatu używanego w postępowaniu. Punkt wyjścia daje bezpłatne sprawdzenie działki, a porównanie z transakcjami z okolicy znajdziesz w wycenie działki.
Renta planistyczna - najczęstsze pytania
Opłata powstaje przy sprzedaży albo innym odpłatnym zbyciu w ciągu 5 lat od wejścia w życie planu miejscowego, a jej wysokość to stawka z uchwały planu liczona od wzrostu wartości, najwyżej 30%. Darowizna na rzecz osoby bliskiej i samo dziedziczenie opłaty nie powodują, a odwołanie od decyzji składa się w ciągu 14 dni.
Co to jest renta planistyczna?
Renta planistyczna to potoczna nazwa jednorazowej opłaty, którą gmina pobiera, gdy właściciel albo użytkownik wieczysty odpłatnie zbywa nieruchomość, a jej wartość wzrosła wskutek uchwalenia planu miejscowego albo jego zmiany. Podstawą jest ustawa o planowaniu i zagospodarowaniu przestrzennym, a wysokość opłaty ustala wójt, burmistrz albo prezydent miasta w decyzji. Opłata jest dochodem własnym gminy.
Ile wynosi renta planistyczna?
Wysokość opłaty zależy od stawki procentowej z uchwały planu miejscowego, liczonej od wzrostu wartości nieruchomości. Ustawa ogranicza tylko samą stawkę: nie może ona przekroczyć 30% wzrostu wartości. Przy wzroście wartości o 200 000 zł stawka 10% daje 20 000 zł, a stawka 30% daje 60 000 zł.
Kto ustala stawkę renty planistycznej?
Stawkę procentową ustala rada gminy w uchwale planu miejscowego i jest to obowiązkowe ustalenie planu, a nie element pozostawiony jej uznaniu. Organ wykonawczy, czyli wójt, burmistrz albo prezydent miasta, opłatę pobiera i wydaje decyzję o jej wysokości. Jeżeli uchwała stawki nie zawiera, organ nie ma czego pomnożyć przez wzrost wartości i bywa to podstawą zarzutu w odwołaniu.
Czy renta planistyczna dotyczy darowizny?
Uchwała siedmiu sędziów NSA o sygnaturze II OPS 3/09 przesądziła, że darowizna na rzecz osoby bliskiej nie powoduje powstania opłaty. W uzasadnieniu sąd poszedł dalej i uznał, że opłaty nie można pobrać przy darowiźnie w ogóle, bo brakuje wyraźnej podstawy materialnoprawnej. Odpłatne zbycie, czyli sprzedaż i zamiana, opłatę uruchamia.
Czy spadkobierca zapłaci rentę planistyczną?
Samo odziedziczenie nieruchomości nie powoduje powstania opłaty, a pięcioletni termin biegnie dalej od dnia wejścia planu w życie. NSA w uzasadnieniu uchwały II OPS 3/09 wskazał, że opłata obciąża tego, kto nieruchomość odziedziczył, a potem sprzedał ją w tym oknie; bez odpłatnej transakcji obowiązek nie powstaje. Ten sam wywód obejmuje obdarowanego, który odpłatnie zbywa otrzymaną działkę.
Od kiedy liczy się 5 lat przy rencie planistycznej?
Od dnia, w którym plan miejscowy albo jego zmiana stały się obowiązujące, a nie od dnia zakupu działki, otwarcia spadku czy dowiedzenia się o zmianie planu. W tym oknie musi zmieścić się odpłatne zbycie nieruchomości. Jeżeli decyzja dociera po upływie 5 lat, zestaw daty z aktu notarialnego i z uchwały planu, a sprawę skonsultuj z prawnikiem.
Czy plan ogólny gminy zwiększa rentę planistyczną?
Samo uchwalenie planu ogólnego nie tworzy podstawy do opłaty, bo ta wiąże się z uchwaleniem albo zmianą planu miejscowego. Gdy gmina uchwala plan miejscowy dla terenu wcześniej nim nieobjętego, a wartość porównuje się z faktycznym sposobem użytkowania, przy ustalaniu wzrostu wartości nie uwzględnia się zmiany będącej skutkiem uchwalenia albo zmiany planu ogólnego. Przy zmianie planu już obowiązującego podstawą porównania jest poprzednie przeznaczenie terenu.
Kto płaci za operat szacunkowy do renty planistycznej?
Ustawa o planowaniu i zagospodarowaniu przestrzennym tego nie rozstrzyga, więc stosuje się ogólne zasady kosztów postępowania z Kodeksu postępowania administracyjnego. W postępowaniu wszczętym przez gminę po transakcji wycenę zleca organ prowadzący sprawę. Przed złożeniem wniosku o ustalenie opłaty przed sprzedażą sprawdź kartę usługi w swoim urzędzie, bo to ona opisuje przebieg i koszty tej sprawy.
Czym różni się renta planistyczna od opłaty adiacenckiej?
Rentę planistyczną wywołuje uchwalenie albo zmiana planu miejscowego i płaci ją zbywający przy odpłatnym zbyciu w ciągu 5 lat. Opłatę adiacencką wywołuje podział, scalenie i podział albo budowa urządzeń infrastruktury technicznej, a obciąża ona osobę zobowiązaną w danym trybie, niezależnie od sprzedaży. Pułapy również się różnią: 30% wzrostu wartości przy podziale, 50% przy scaleniu i podziale oraz przy infrastrukturze, a dla infrastruktury w Specjalnej Strefie Rewitalizacji 75%.
Jak odwołać się od decyzji o opłacie planistycznej?
Odwołanie składa się do samorządowego kolegium odwoławczego za pośrednictwem organu, który wydał decyzję, w terminie 14 dni od jej doręczenia. Na rozstrzygnięcie kolegium przysługuje skarga do wojewódzkiego sądu administracyjnego w terminie 30 dni od doręczenia, wnoszona również za pośrednictwem organu. Od wyroku tego sądu przysługuje skarga kasacyjna do Naczelnego Sądu Administracyjnego w terminie 30 dni od doręczenia odpisu orzeczenia z uzasadnieniem.
Podsumowanie
Rentę planistyczną gmina naliczy tylko przy odpłatnym zbyciu przez właściciela albo użytkownika wieczystego w ciągu 5 lat od wejścia w życie planu miejscowego albo jego zmiany, a jej wysokość to stawka procentowa z uchwały planu liczona od wzrostu wartości; 30% jest pułapem tej stawki, nie jej domyślną wysokością. Darowizna na rzecz osoby bliskiej ani samo dziedziczenie nie powodują powstania opłaty, ale odpłatne zbycie przez obdarowanego lub spadkobiercę w tym samym oknie już tak. Przy pierwszym planie miejscowym dla terenu wcześniej nim nieobjętego z rachunku wyłącza się tę część wzrostu wartości, która wynika z planu ogólnego (art. 37 ust. 11a UoPZP).

