- PCC
- 2%
- Taksa maks. (300 tys. zł)
- 985-1 970 zł
- Wpis do KW
- 200 zł
- Razem (300 tys. zł)
- 7 600-8 800 zł
Najważniejsze w skrócie
- PCC to tylko część kosztu. Poza podatkiem dochodzą taksa notarialna z VAT, wypisy aktu i opłata sądowa za wpis do księgi wieczystej.
- Przy 300 000 zł to 7 600-8 800 zł ponad cenę. Niższa kwota dotyczy działki budowlanej, przy której maksymalna taksa spada o połowę. Największą pozycją jest PCC (6 000 zł), więc o całym rachunku decyduje pytanie: PCC czy VAT.
- Sprzedaż opodatkowana VAT wyłącza PCC. Decyduje opodatkowanie konkretnej transakcji, a nie to, kto sprzedaje. Sprzedaż niezabudowanego gruntu innego niż budowlany jest zwolniona z VAT, więc wtedy PCC płacisz także przy zakupie od gminy czy KOWR.
- PCC liczy się od wartości rynkowej. Cena wpisana w akcie nie chroni cię, jeśli urząd skarbowy uzna ją za zaniżoną.
- Zwolnienie na pierwsze mieszkanie nie obejmuje samej działki. Art. 9 pkt 17 ustawy o PCC nie dotyczy niezabudowanej działki budowlanej.
Podatek od kupna działki w 2026: ile kosztuje zakup?
Podatek od kupna działki to najczęściej PCC 2% wartości rynkowej, ale cena i podatek to nie całość wydatku. Przy akcie dochodzą taksa notarialna z VAT, wypisy aktu oraz opłata sądowa za wpis własności do księgi wieczystej. Każda z tych pozycji ma inną podstawę prawną i liczy się inaczej, dlatego policz je razem przed negocjacją ceny, żeby znać pełny budżet.
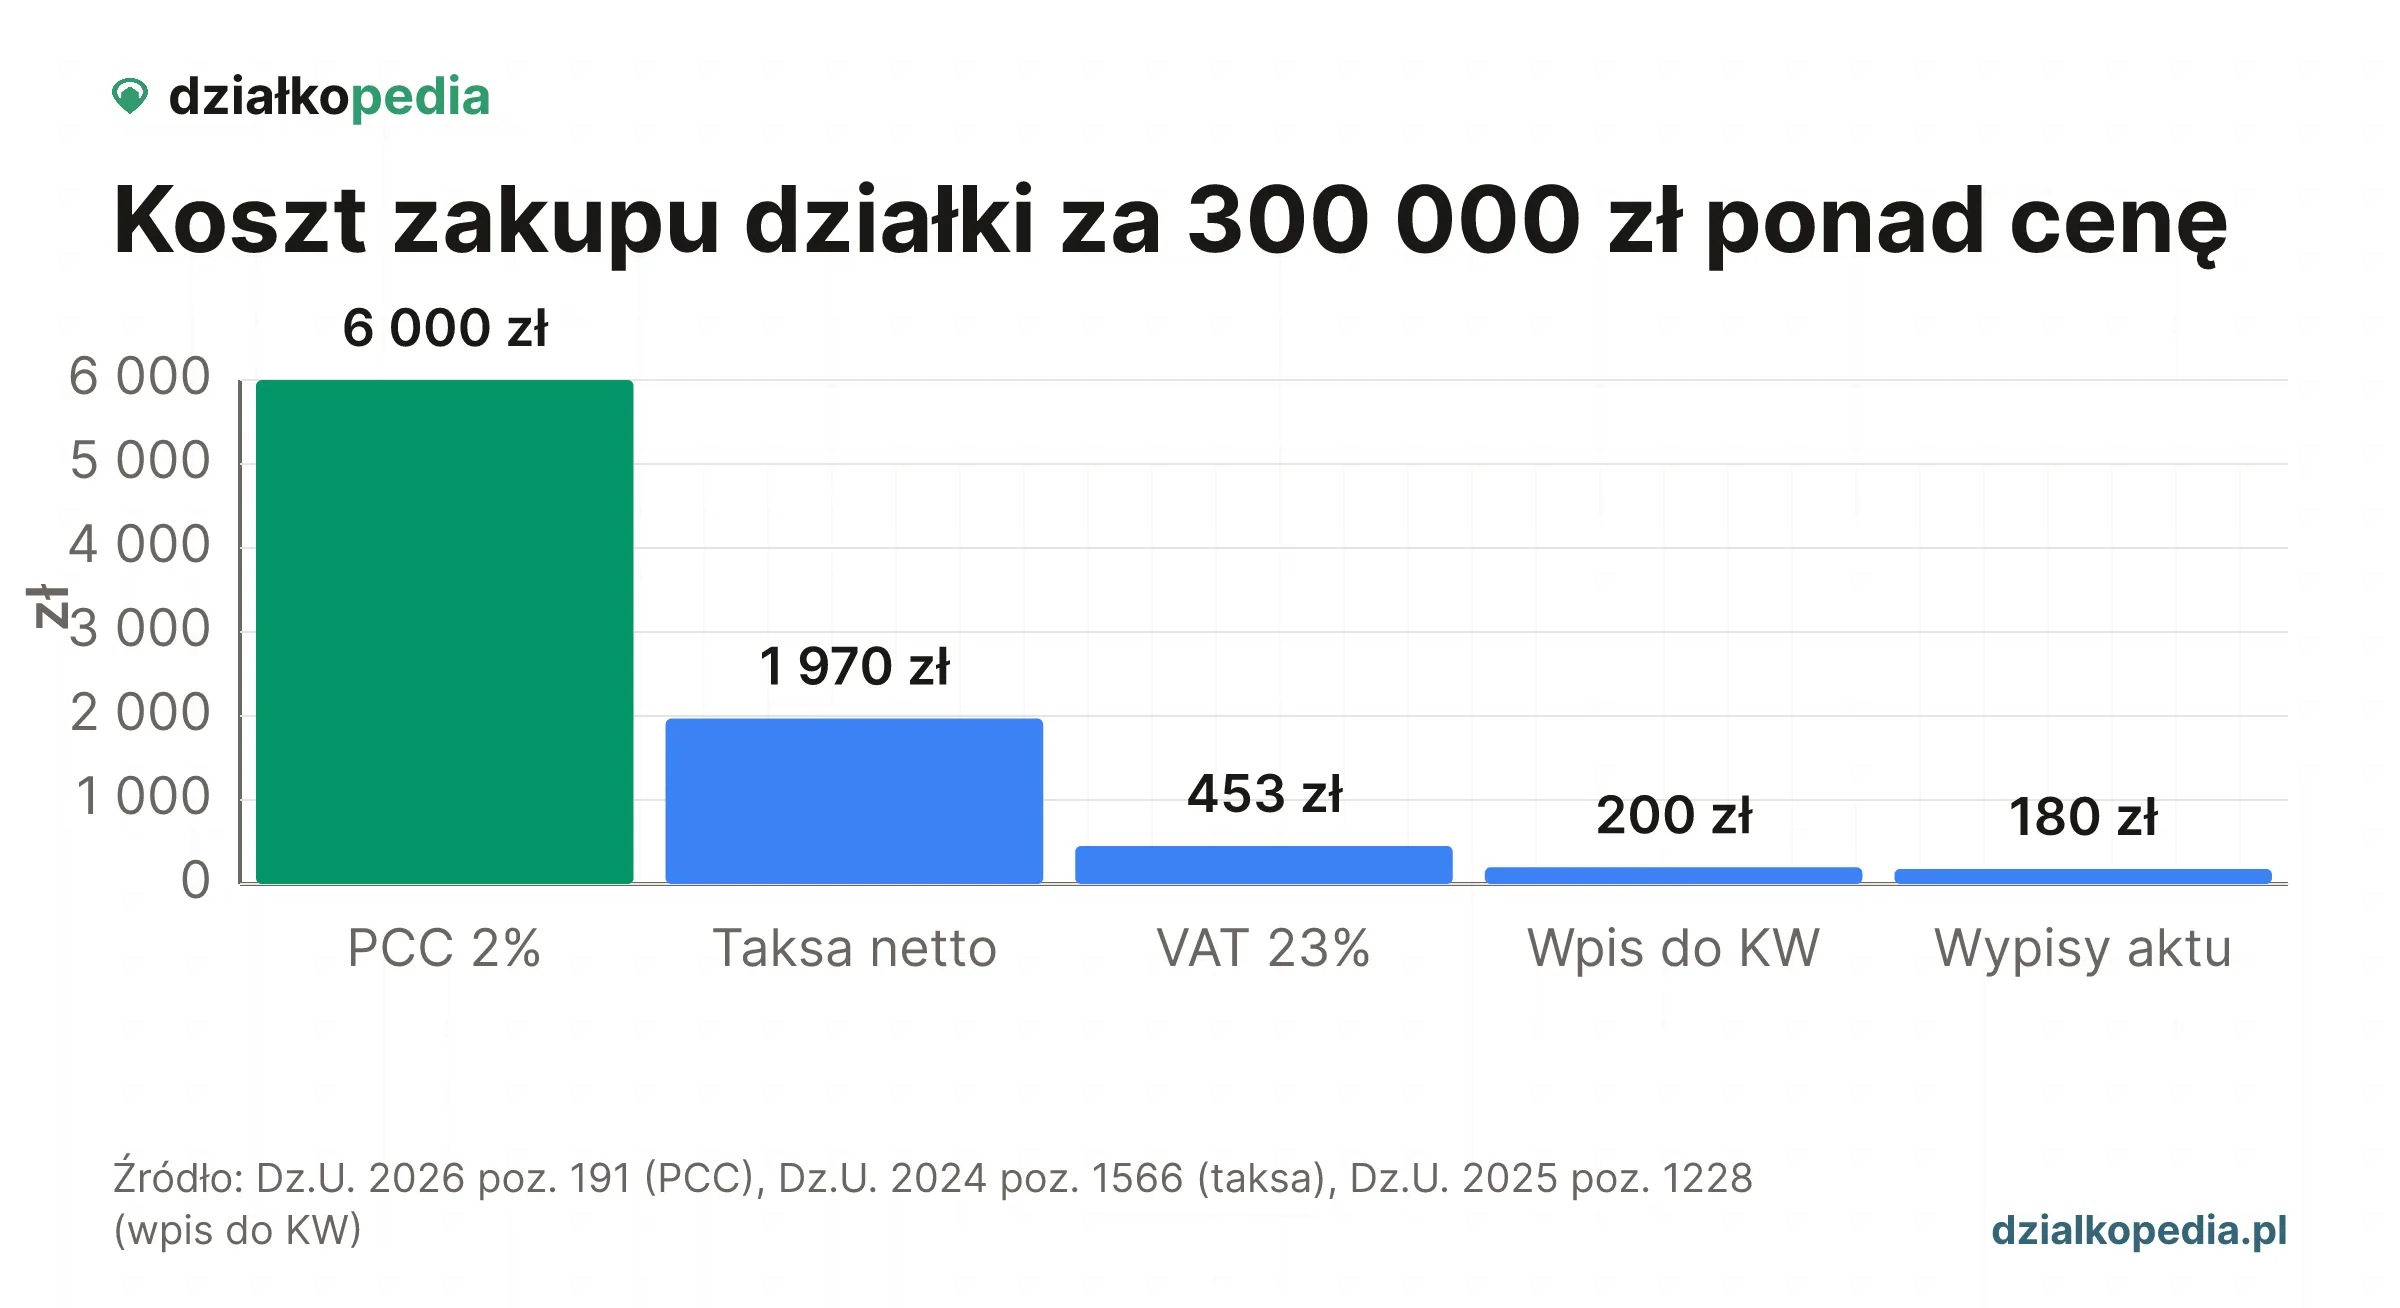
Przy działce za 300 000 zł kupowanej od osoby fizycznej te koszty sięgają około 8 800 zł ponad cenę: 6 000 zł PCC, do 1 970 zł taksy netto plus 453 zł VAT od niej, około 180 zł za wypisy i 200 zł za wpis własności. Jeżeli sprzedawana działka jest działką budowlaną w rozumieniu ustawy o planowaniu i zagospodarowaniu przestrzennym, maksymalna taksa spada o połowę, do 985 zł netto, a cały rachunek do około 7 600 zł.
| Składnik | Podstawa | Kwota |
|---|---|---|
| PCC 2% | 2% wartości rynkowej | 6 000 zł |
| Taksa notarialna (maks. netto) | stawka maksymalna od wartości, przy działce budowlanej połowa | 985-1 970 zł |
| VAT 23% od taksy | 23% taksy | 226,55-453,10 zł |
| Wypisy aktu (szac.) | do 6 zł za stronę + VAT | 180 zł |
| Wpis własności do KW | opłata stała | 200 zł |
| Razem ponad cenę | suma kosztów | ok. 7 600-8 800 zł |
Taksa wg § 3 rozporządzenia (Dz.U. 2024 poz. 1566). Niższe kwoty dotyczą sprzedaży działki budowlanej, przy której maksymalna taksa to połowa tej stawki (§ 6 pkt 17). PCC wg Dz.U. 2026 poz. 191, opłata KW wg Dz.U. 2025 poz. 1228.
Trzy pozycje zależą od konkretnej transakcji. PCC liczy się od wartości rynkowej, a nie od ceny w ogłoszeniu. Taksa notarialna to stawka maksymalna, więc notariusz może zejść niżej. Wypisy zależą od liczby stron aktu. Rachunek zakłada zakup od osoby fizycznej, istniejącą księgę wieczystą i to, że koszty aktu pokrywa kupujący. Kredyt hipoteczny, założenie nowej księgi i prowizja pośrednika to osobne koszty.
Policz koszt swojej działki
Policz koszt zakupu działki
- PCC 2%
- 6000 zł
- Taksa notarialna (maks. netto)
- 1970 zł
- VAT 23% od taksy
- 453 zł
- Wpis własności do KW
- 200 zł
- Wypisy aktu (szac.)
- 180 zł
- Koszty ponad cenę (orientacyjnie)
- 8803 zł
Taksa to stawka maksymalna - notariusz może zejść niżej. Wypisy zależą od liczby stron aktu. PCC liczy się od wartości rynkowej, a nie od ceny z ogłoszenia.
Pełny, szczegółowy kalkulator kosztówKiedy płacisz PCC 2%, a kiedy VAT?
Kiedy płacisz PCC 2%, a kiedy VAT?
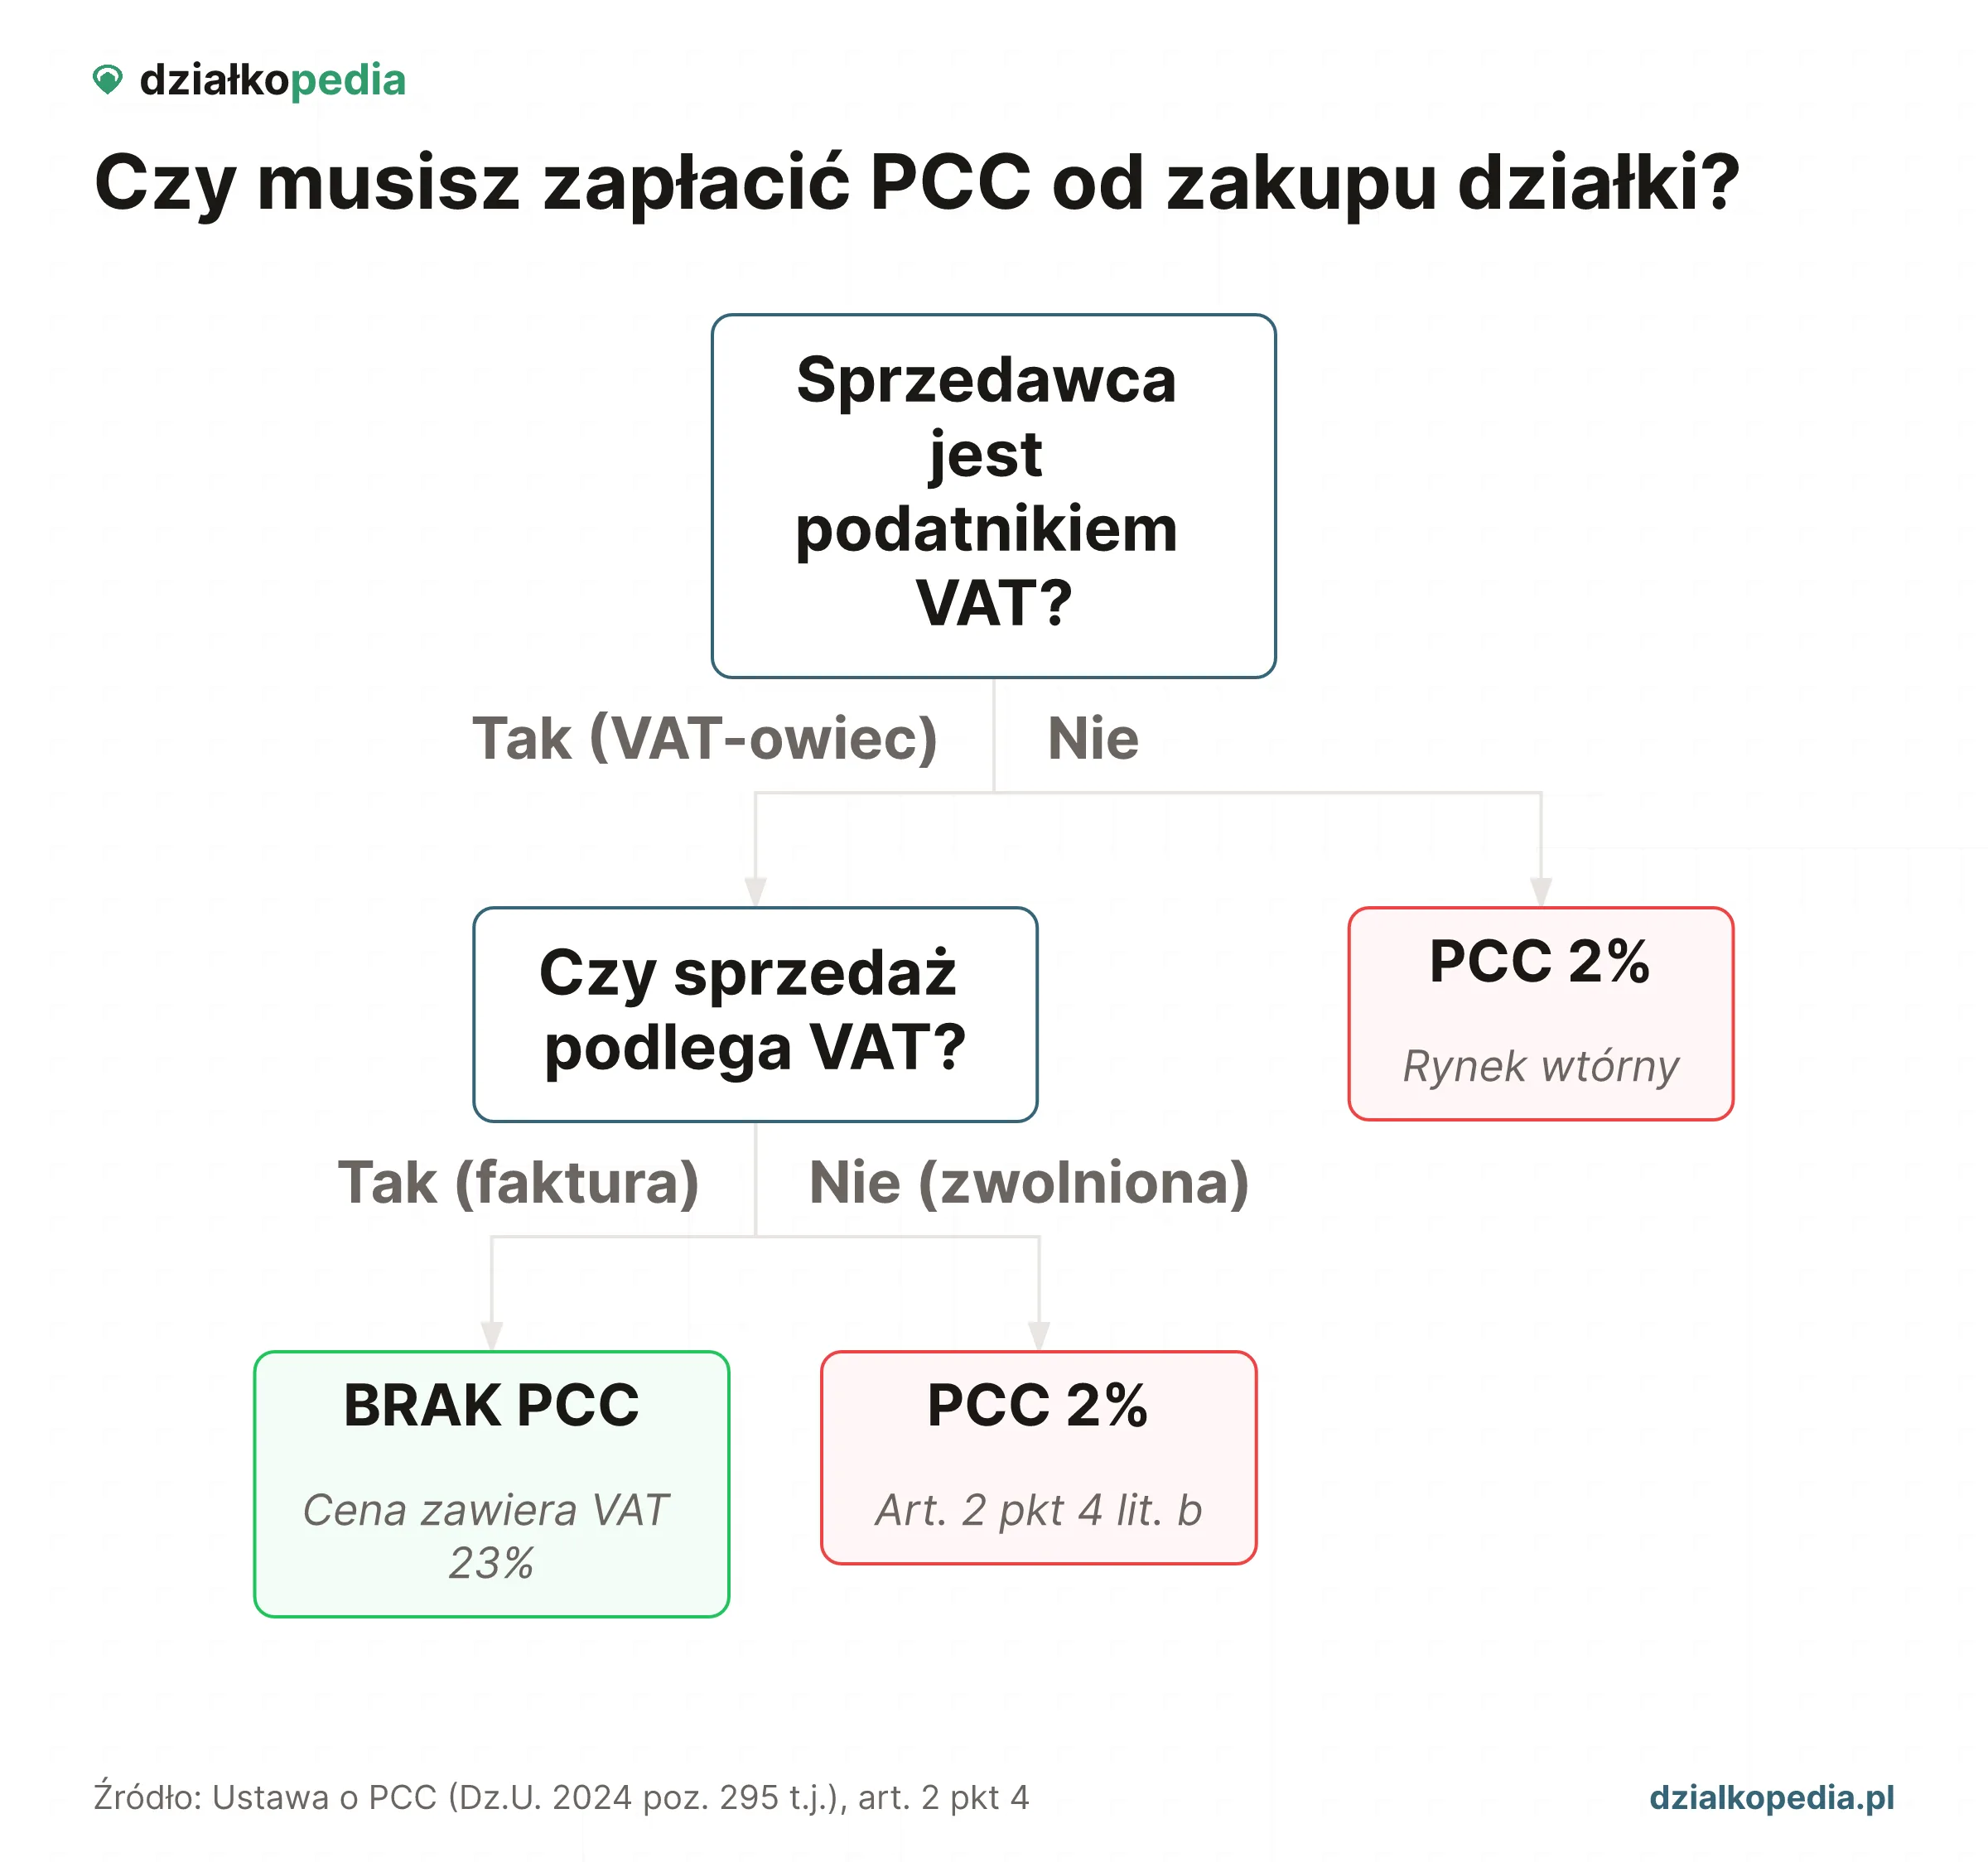
PCC 2% płacisz, gdy sprzedaż działki nie jest opodatkowana VAT, a VAT wtedy, gdy sprzedawca działa jako podatnik VAT i sprzedaż nie korzysta ze zwolnienia. Wynika to z art. 2 pkt 4 ustawy o PCC (Dz.U. 2026 poz. 191), który wyłącza z PCC czynności opodatkowane VAT. Kupując od osoby fizycznej, zwykle płacisz więc PCC 2% wartości rynkowej. Deweloper, gmina, Skarb Państwa i KOWR (Krajowy Ośrodek Wsparcia Rolnictwa) sprzedają jako podatnicy VAT, więc gdy sprzedaż jest opodatkowana, VAT 23% jest już wliczony w cenę i PCC nie płacisz. Decyduje opodatkowanie konkretnej sprzedaży, a nie to, kto sprzedaje, ani to, czy budujesz dom dla siebie.
Przy działce niezabudowanej o VAT decyduje przeznaczenie gruntu. Terenem budowlanym w rozumieniu art. 2 pkt 33 ustawy o VAT (Dz.U. 2025 poz. 775) jest grunt przeznaczony pod zabudowę w miejscowym planie, a gdy planu nie ma, w decyzji o warunkach zabudowy. Dostawa niezabudowanego gruntu innego niż teren budowlany jest zwolniona z VAT (art. 43 ust. 1 pkt 9 ustawy o VAT), a przy takiej sprzedaży wraca PCC 2% (art. 2 pkt 4 lit. b ustawy o PCC). Zanim policzysz podatek, sprawdź miejscowy plan zagospodarowania przestrzennego i to, czy sprzedaż będzie opodatkowana VAT.
| Kryterium | PCC | VAT |
|---|---|---|
| Kiedy | Sprzedaż poza VAT albo zwolniona z VAT | Sprzedaż opodatkowana VAT |
| Częsty sprzedawca | Osoba fizyczna | Deweloper, gmina, KOWR |
| Stawka | 2% wartości rynkowej | Zwykle 23% w cenie brutto |
| Dopłata przy akcie | Tak - 2% wartości rynkowej | Nie, VAT jest już w cenie brutto |
Ile wynosi PCC i od czego się liczy?
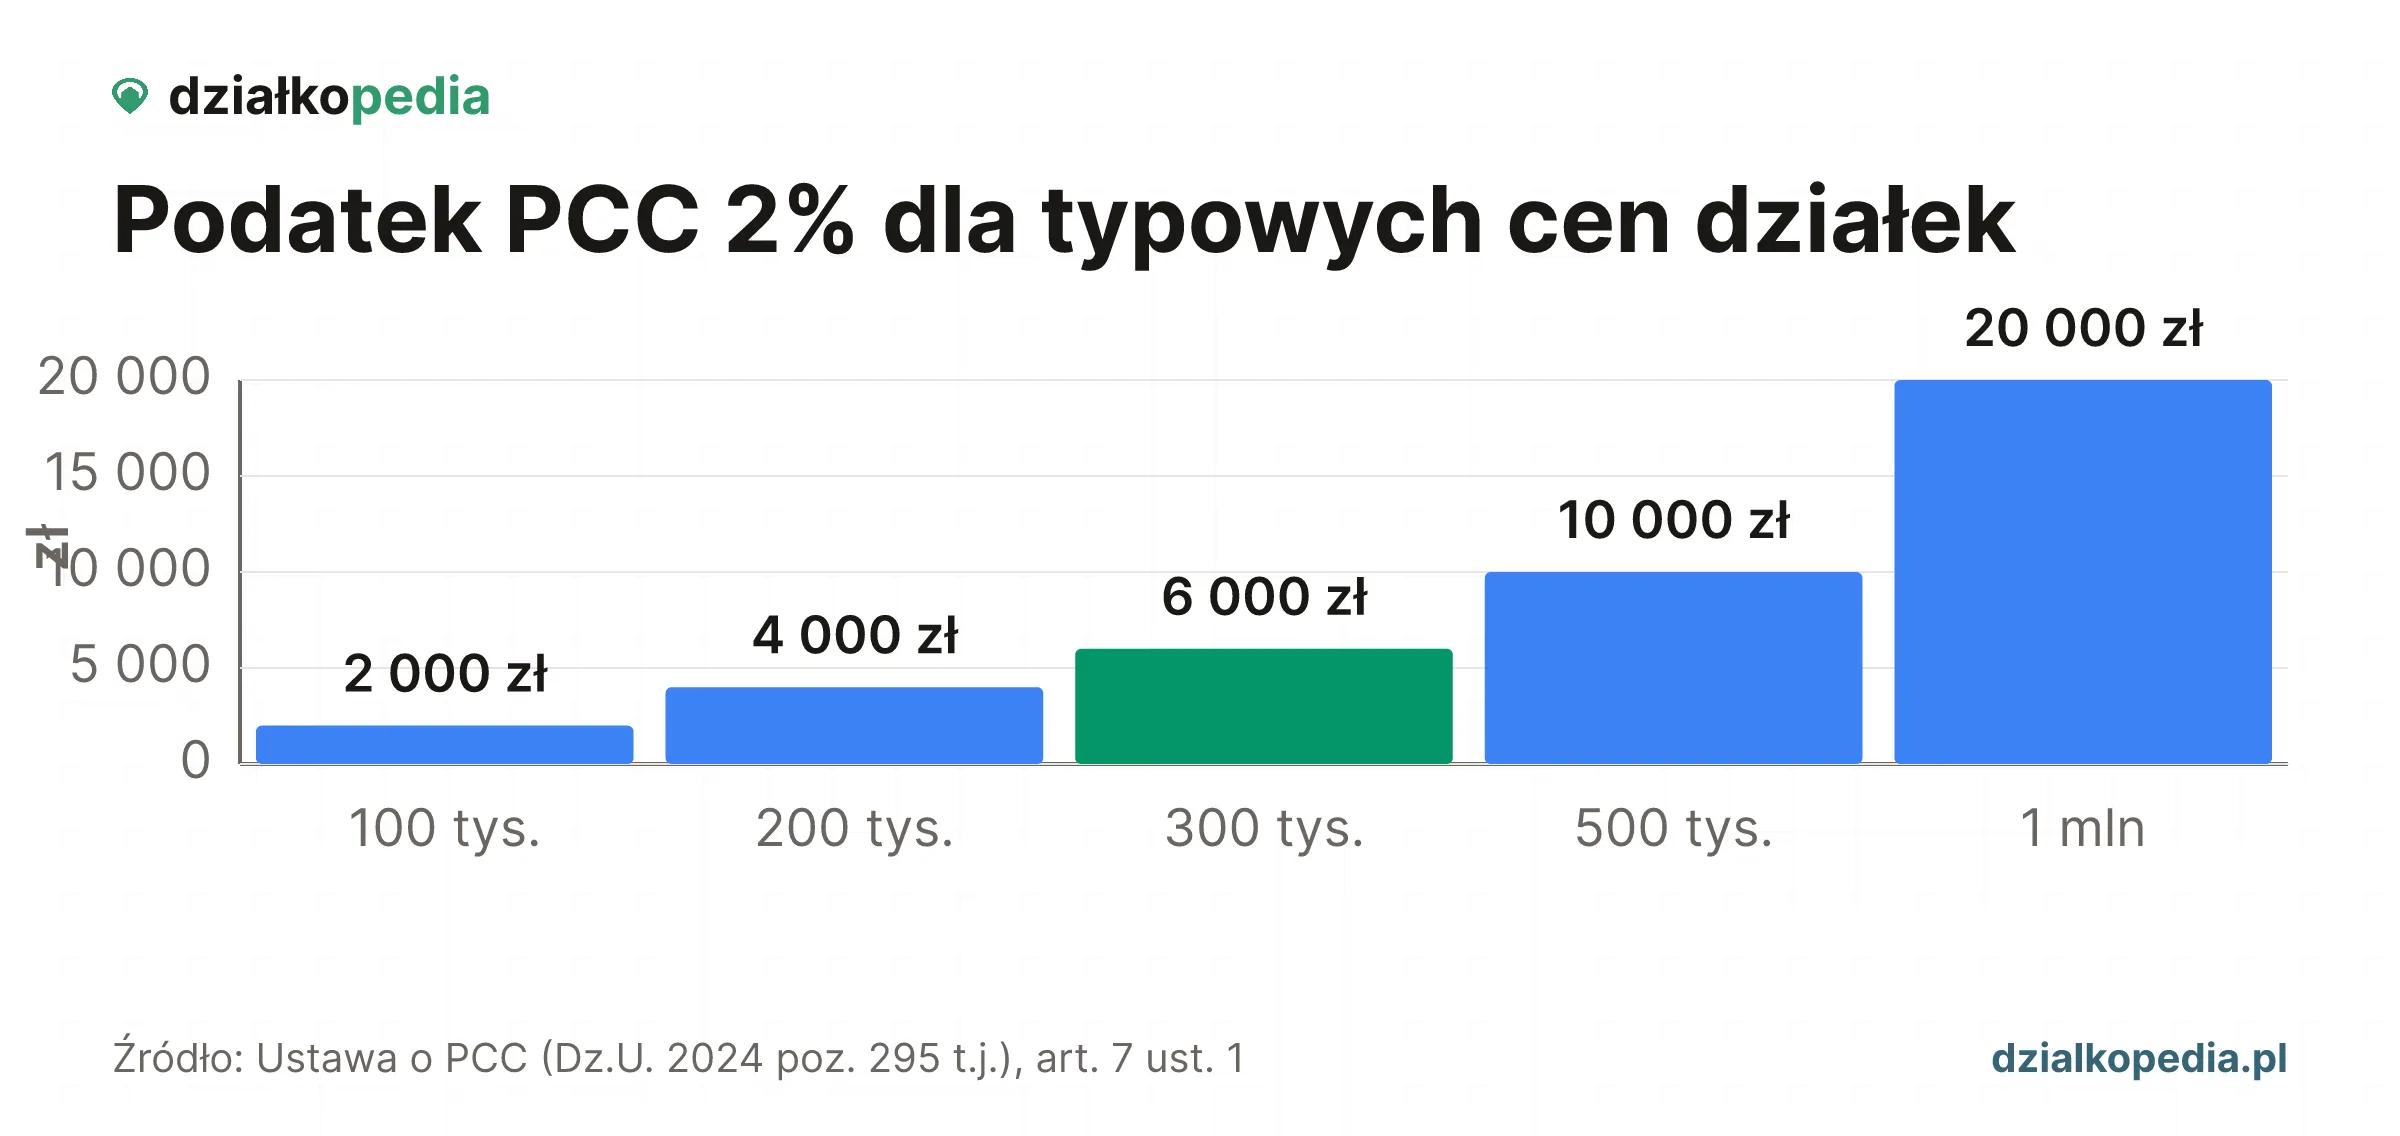
Stawka jest jedna i wynosi 2% wartości rynkowej działki (art. 7 ust. 1 pkt 1 lit. a ustawy o PCC, Dz.U. 2026 poz. 191). Nie zależy od tego, czy grunt jest budowlany, rolny, rekreacyjny czy leśny. Działka za 300 000 zł oznacza 6 000 zł PCC, a działka za 500 000 zł - 10 000 zł.
Podstawą jest wartość rynkowa, a nie dowolna cena wpisana w akcie. Art. 6 ust. 2 ustawy o PCC każe ustalać ją według przeciętnych cen rzeczy tego samego rodzaju, z uwzględnieniem miejsca położenia, stanu i stopnia zużycia. Przy działce liczą się lokalizacja, przeznaczenie, media, droga, kształt i realne transakcje w okolicy.
| Wartość rynkowa działki | PCC 2% | Cena + PCC |
|---|---|---|
| 100 000 zł | 2 000 zł | 102 000 zł |
| 200 000 zł | 4 000 zł | 204 000 zł |
| 300 000 zł | 6 000 zł | 306 000 zł |
| 500 000 zł | 10 000 zł | 510 000 zł |
| 1 000 000 zł | 20 000 zł | 1 020 000 zł |
(Dz.U. 2026 poz. 191). Tabela zakłada cenę równą wartości rynkowej; suma w kolumnie Cena + PCC nie obejmuje taksy ani opłat sądowych.
Jeżeli urząd skarbowy uzna, że wartość podana w akcie nie odpowiada wartości rynkowej, wezwie kupującego do jej zmiany w terminie nie krótszym niż 14 dni i poda przy tym własną, wstępną wycenę (art. 6 ust. 3). Gdy kupujący nie zmieni wartości albo poda wartość nadal nierynkową, urząd określi ją z uwzględnieniem opinii biegłego lub wyceny rzeczoznawcy przedłożonej przez kupującego. Jeżeli wartość ustalona z pomocą biegłego różni się od podanej przez kupującego o więcej niż 33%, koszt opinii ponosi kupujący (art. 6 ust. 4). Dlatego przy taniej ofercie najpierw sprawdź wartość rynkową działki na tle transakcji w okolicy.
Audyt Działki
Plan ogólny, MPZP, WZ, ryzyka i wycena - 30 sekcji dla jednej, konkretnej działki.
Taksa notarialna i opłaty sądowe - ile dochodzi do PCC?
Do PCC dochodzą taksa notarialna i 200 zł opłaty sądowej za wpis własności do księgi wieczystej. Przy działce za 300 000 zł taksa wynosi najwyżej 1 970 zł netto, czyli 2 423 zł z VAT. Stawki maksymalne taksy zależą od wartości działki i ustala je § 3 rozporządzenia Ministra Sprawiedliwości (Dz.U. 2024 poz. 1566). Przy sprzedaży działki budowlanej w rozumieniu art. 2 pkt 12 ustawy o planowaniu i zagospodarowaniu przestrzennym maksymalna stawka wynosi połowę tej kwoty (§ 6 pkt 17 rozporządzenia): przy 300 000 zł to 985 zł netto, czyli 1 211,55 zł z VAT. Taką działką jest grunt, którego wielkość, kształt, dostęp do drogi publicznej i uzbrojenie spełniają wymogi zabudowy, więc decyduje stan działki, a nie nazwa z ogłoszenia.
Do taksy dochodzi VAT 23% i koszt wypisów aktu. Opłata sądowa za wpis własności wynika z art. 42 ust. 1 ustawy o kosztach sądowych w sprawach cywilnych (Dz.U. 2025 poz. 1228). Notariusz jako płatnik PCC pobiera podatek przed podpisaniem aktu i odprowadza go do właściwego urzędu skarbowego. Poza PCC rachunek u notariusza składa się z czterech pozycji:
- Taksa notarialna - stawka maksymalna od wartości działki, do negocjacji w dół.
- VAT 23% - doliczany do taksy i do wypisów.
- Wypisy aktu - do 6 zł za każdą rozpoczętą stronę plus VAT (§ 12 ust. 1 rozporządzenia), zależnie od liczby stron i egzemplarzy.
- Opłata sądowa - wpis własności kosztuje 200 zł, a przy nieruchomości rolnej o powierzchni do 5 ha 150 zł (art. 43 pkt 2). Wpis hipoteki to osobna opłata, również 200 zł (art. 42 ust. 1 i art. 45 ust. 2), a założenie nowej księgi kosztuje dodatkowo 100 zł (art. 44 ust. 1 pkt 1 i art. 45 ust. 1).
| Wartość działki | Taksa maks. netto | Taksa z VAT 23% |
|---|---|---|
| 100 000 zł | 585-1 170 zł | 719,55-1 439,10 zł |
| 300 000 zł | 985-1 970 zł | 1 211,55-2 423,10 zł |
| 600 000 zł | 1 585-3 170 zł | 1 949,55-3 899,10 zł |
(§ 3 rozporządzenia, Dz.U. 2024 poz. 1566). Niższa kwota dotyczy sprzedaży działki budowlanej, przy której maksimum to połowa stawki (§ 6 pkt 17). Notariusz może zejść poniżej tych stawek.
Taksa rośnie progowo: do 30 000 zł nie przekracza 710 zł, do 60 000 zł - 1 010 zł, a wyżej to 1 010 zł plus 0,4% nadwyżki ponad 60 000 zł. Dla działki za 300 000 zł wychodzi 1 970 zł netto, a dla 500 000 zł - 2 770 zł netto. Pełną tabelę stawek i przykłady znajdziesz w poradniku o kosztach notarialnych przy zakupie działki, a łączny rachunek przy pełnej stawce taksy policzysz w kalkulatorze kosztów zakupu działki; przy działce budowlanej taksa jest o połowę niższa.
Czy zwolnienie na pierwsze mieszkanie obejmuje działkę?
Nie obejmuje. Zwolnienie z art. 9 pkt 17 ustawy o PCC dotyczy pierwszego lokalu mieszkalnego, domu jednorodzinnego albo spółdzielczego własnościowego prawa do lokalu lub domu. Sama niezabudowana działka budowlana nie jest lokalem ani domem, nawet jeśli kupujesz ją pod pierwszy dom w życiu.
Jeżeli w budżecie założysz, że zwolnienie obejmuje działkę, u notariusza zabraknie ci 2% jej wartości rynkowej, czyli 8 000 zł przy działce wartej 400 000 zł. Dlatego pełny podatek zaplanuj już przy umowie przedwstępnej zakupu działki, bo to w niej ustalasz cenę.
Podwyższona stawka PCC 6% od szóstego i kolejnego lokalu w jednym budynku (art. 7a ustawy o PCC, Dz.U. 2026 poz. 191) też nie dotyczy niezabudowanych działek. To przepis mieszkaniowy, nie gruntowy. Zwolnienie dla gruntu przewiduje natomiast art. 9 pkt 2 ustawy o PCC: nie płacisz podatku, jeżeli kupujesz grunty stanowiące gospodarstwo rolne w rozumieniu przepisów o podatku rolnym, tworzysz lub powiększasz dzięki nim gospodarstwo do powierzchni od 11 do 300 ha i prowadzisz je co najmniej 5 lat od nabycia. To zwolnienie jest pomocą de minimis w rolnictwie.
PCC-3: kiedy rozlicza notariusz, a kiedy Ty?
Przy standardowym zakupie działki pieniądze na PCC przekazujesz notariuszowi razem z taksą i opłatą sądową. Nie wysyłasz osobnej deklaracji, bo notariusz jest płatnikiem podatku (art. 10 ust. 2, 3 i 3a ustawy o PCC) - oblicza go, pobiera przed podpisaniem aktu i odprowadza do urzędu skarbowego. Potwierdzenie znajdziesz w treści aktu notarialnego, nie w osobnym przelewie.
Deklarację PCC-3 składasz sam, gdy czynność podlegająca PCC nie ma formy aktu notarialnego. Wtedy termin wynosi 14 dni od powstania obowiązku podatkowego (art. 10 ust. 1). Przy gruncie może to dotyczyć nietypowych sytuacji, na przykład cesji praw z umowy, a nie samego przeniesienia własności działki, które i tak wymaga aktu notarialnego.
Policz koszty osobno dla każdej oferty, według opodatkowania konkretnej sprzedaży. Przy sprzedaży bez VAT zapłacisz cenę, PCC 2% i koszty aktu, a przy sprzedaży opodatkowanej VAT cenę brutto z VAT 23% i koszty aktu, bez PCC. Po zakupie dochodzi coroczny podatek od gruntu, niezależny od jednorazowego PCC. Jeżeli działka podlega podatkowi od nieruchomości, w ciągu 14 dni od nabycia złóż w gminie informację IN-1 (art. 6 ust. 6 ustawy o podatkach i opłatach lokalnych). Przy gruncie rolnym sprawdź w gminie, czy zamiast podatku od nieruchomości nie płacisz podatku rolnego. Pełną kolejność sprawdzeń i kosztów opisuje przewodnik o kupnie działki krok po kroku.
Podatek PCC od zakupu działki - pytania i odpowiedzi
PCC od zakupu działki płaci kupujący: 2% wartości rynkowej, jeżeli sprzedaż nie jest opodatkowana VAT (art. 4 pkt 1 i art. 7 ust. 1 pkt 1 lit. a ustawy o PCC). Przy akcie notarialnym podatek pobiera notariusz jako płatnik, więc kupujący nie składa deklaracji PCC-3. Zwolnienie dla pierwszego mieszkania nie obejmuje niezabudowanej działki.
Ile wynosi podatek PCC od zakupu działki?
Podatek PCC od zakupu działki wynosi 2% wartości rynkowej nieruchomości (art. 7 ust. 1 pkt 1 lit. a ustawy o podatku od czynności cywilnoprawnych, Dz.U. 2026 poz. 191 t.j.). Przy działce wartej 300 000 zł to 6 000 zł, a przy 500 000 zł - 10 000 zł. Płacisz go, gdy sprzedaż nie jest opodatkowana VAT, czyli zwykle przy zakupie od osoby fizycznej; przy zakupie opodatkowanym VAT, na przykład od dewelopera, PCC nie płacisz.
Ile kosztuje zakup działki poza ceną?
Poza ceną działki płacisz taksę notarialną z VAT 23%, wypisy aktu i 200 zł za wpis własności do księgi wieczystej, a jeśli sprzedaż nie jest opodatkowana VAT, także PCC 2% wartości rynkowej. Przy działce za 300 000 zł od osoby fizycznej te koszty to razem około 8 800 zł, z czego PCC to 6 000 zł. Jeżeli sprzedawana działka jest działką budowlaną w rozumieniu ustawy o planowaniu i zagospodarowaniu przestrzennym, maksymalna taksa jest o połowę niższa, a suma spada do około 7 600 zł.
Kto płaci PCC przy zakupie działki?
PCC płaci kupujący, bo art. 4 pkt 1 ustawy o PCC wskazuje nabywcę jako podatnika przy umowie sprzedaży. Przy akcie notarialnym notariusz działa jako płatnik: oblicza podatek, pobiera go od kupującego przed podpisaniem aktu i przekazuje do urzędu skarbowego (art. 10 ust. 2, 3 i 3a).
Czy przy zakupie działki od dewelopera płaci się PCC?
Nie, jeżeli sprzedaż jest opodatkowana VAT, bo art. 2 pkt 4 ustawy o PCC wyłącza wtedy PCC, a VAT 23% jest już wliczony w cenę dewelopera, gminy albo KOWR. Wyjątkiem jest na przykład sprzedaż niezabudowanego gruntu innego niż teren budowlany, zwolniona z VAT na podstawie art. 43 ust. 1 pkt 9 ustawy o VAT. Przy sprzedaży zwolnionej z VAT płacisz PCC 2%, niezależnie od tego, kto sprzedaje, chyba że przysługuje ci zwolnienie z PCC.
Ile kosztuje notariusz przy zakupie działki?
Taksa notarialna nie może przekroczyć stawki maksymalnej z rozporządzenia Ministra Sprawiedliwości (Dz.U. 2024 poz. 1566 t.j.), a dochodzą do niej VAT 23% i koszt wypisów. Przy działce za 300 000 zł maksimum wynosi 1 970 zł netto, a przy sprzedaży działki budowlanej w rozumieniu ustawy o planowaniu i zagospodarowaniu przestrzennym połowę tej kwoty, czyli 985 zł netto (§ 6 pkt 17 rozporządzenia). Notariusz może pobrać mniej, bo to kwota maksymalna, nie sztywna.
Czy zwolnienie z PCC przy pierwszym mieszkaniu obejmuje działki?
Nie. Zwolnienie z art. 9 pkt 17 ustawy o PCC dotyczy nabycia pierwszego lokalu mieszkalnego, domu jednorodzinnego albo spółdzielczego własnościowego prawa do lokalu lub domu. Niezabudowana działka budowlana nie mieści się w tym zwolnieniu, nawet jeśli kupujesz ją pod pierwszy dom.
Czy trzeba składać PCC-3 po zakupie działki?
Przy typowym zakupie działki nie składasz PCC-3 samodzielnie, bo przeniesienie własności nieruchomości wymaga aktu notarialnego, a PCC rozlicza notariusz jako płatnik. Deklaracja PCC-3 i termin 14 dni mają znaczenie przy czynnościach bez notariusza, na przykład przy niektórych cesjach praw.
Czy urząd skarbowy może podważyć cenę działki z aktu?
Tak. Jeżeli urząd skarbowy uzna, że wartość podana w akcie nie odpowiada wartości rynkowej, wezwie kupującego do jej zmiany w terminie nie krótszym niż 14 dni i poda własną, wstępną wycenę (art. 6 ust. 3 ustawy o PCC). Jeżeli wartość ustalona z pomocą biegłego różni się od podanej przez kupującego o więcej niż 33%, koszt opinii ponosi kupujący (art. 6 ust. 4).
Podsumowanie
Koszt zakupu działki za 300 000 zł od osoby fizycznej to cena plus 7 600-8 800 zł: PCC 2% (art. 7 ust. 1 pkt 1 ustawy o PCC, Dz.U. 2026 poz. 191), taksa notarialna z VAT, wypisy i wpis do księgi wieczystej. Niższa kwota dotyczy działki budowlanej, przy której maksymalna taksa spada o połowę. Największą pozycją jest PCC, więc najpierw ustal, czy ta konkretna sprzedaż będzie opodatkowana VAT. Nie zakładaj zwolnienia dla pierwszego mieszkania, bo niezabudowana działka się w nim nie mieści, i licz PCC od wartości rynkowej, a nie od ceny z ogłoszenia.

