- Grunt pozostały, granica 2026
- do 0,77 zł/m² rocznie
- Grunt związany z działalnością
- do 1,45 zł/m² rocznie
- Zgłoszenie IN-1
- 14 dni od zdarzenia
- Raty dla osoby fizycznej
- 15.03 / 15.05 / 15.09 / 15.11
Najważniejsze w skrócie
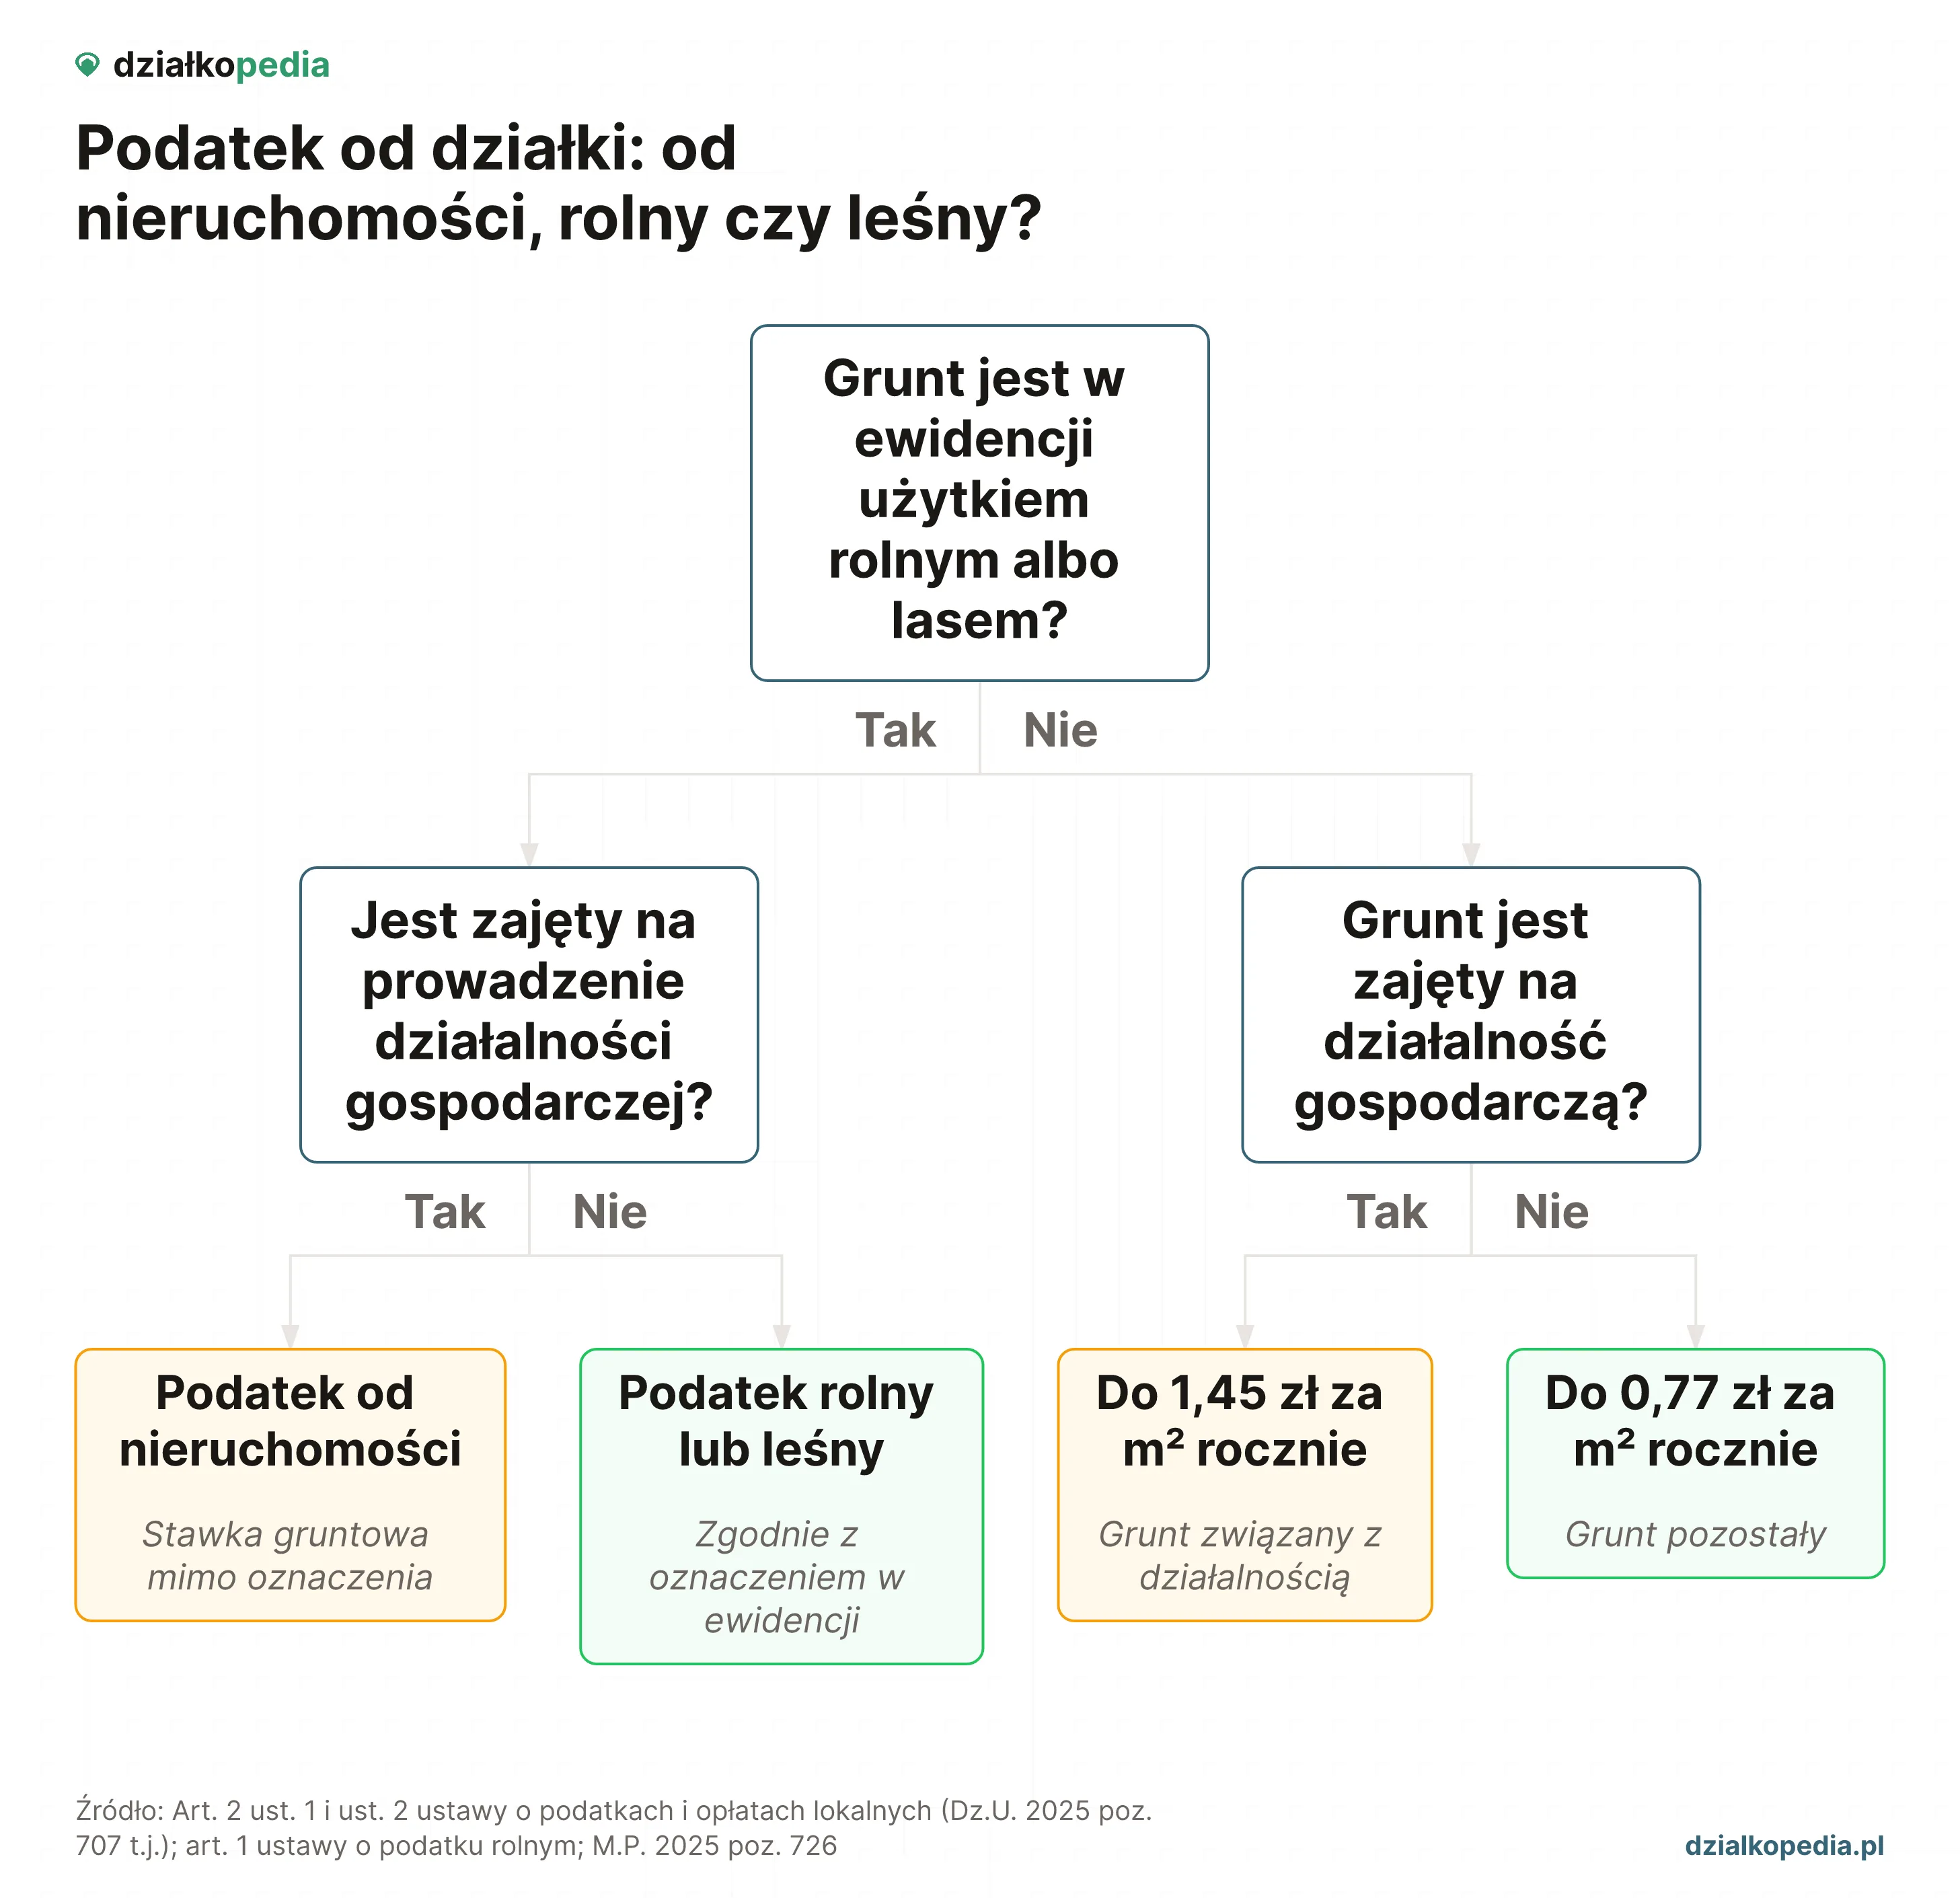
- O rodzaju podatku rozstrzygają dwie rzeczy naraz: oznaczenie gruntu w ewidencji gruntów i budynków oraz to, czy grunt jest zajęty na działalność gospodarczą. Użytki rolne i lasy są wyłączone z podatku od nieruchomości, chyba że zostaną zajęte na prowadzenie działalności innej niż rolnicza lub leśna (art. 2 ust. 2 ustawy o podatkach i opłatach lokalnych, Dz.U. 2025 poz. 707 t.j.), przy czym za działalność gospodarczą ustawa nie uważa działalności rolniczej ani leśnej (art. 1a ust. 2 pkt 1).
- Górne granice stawek na 2026 r. dla gruntów wynoszą 1,45 zł za m² przy gruncie związanym z prowadzeniem działalności gospodarczej, 0,77 zł za m² przy gruncie pozostałym, 4,72 zł za m² przy gruncie niezabudowanym w obszarze rewitalizacji, ale tylko po spełnieniu wszystkich warunków z art. 5 ust. 1 pkt 1 lit. d, oraz 7,15 zł za hektar gruntu pod wodami jezior i zbiorników sztucznych (M.P. 2025 poz. 726). Rada gminy uchwala stawkę własną, nie wyższą od tych granic.
- Sama działalność gospodarcza kupującego nie oznacza wyższej stawki dla działki. Trybunał Konstytucyjny w wyroku SK 39/19 (Dz.U. 2021 poz. 401) uchylił rozumienie, według którego wystarczy posiadanie gruntu przez przedsiębiorcę. O zastosowaniu kategorii firmowej nie przesądza więc samo prowadzenie firmy przez nabywcę.
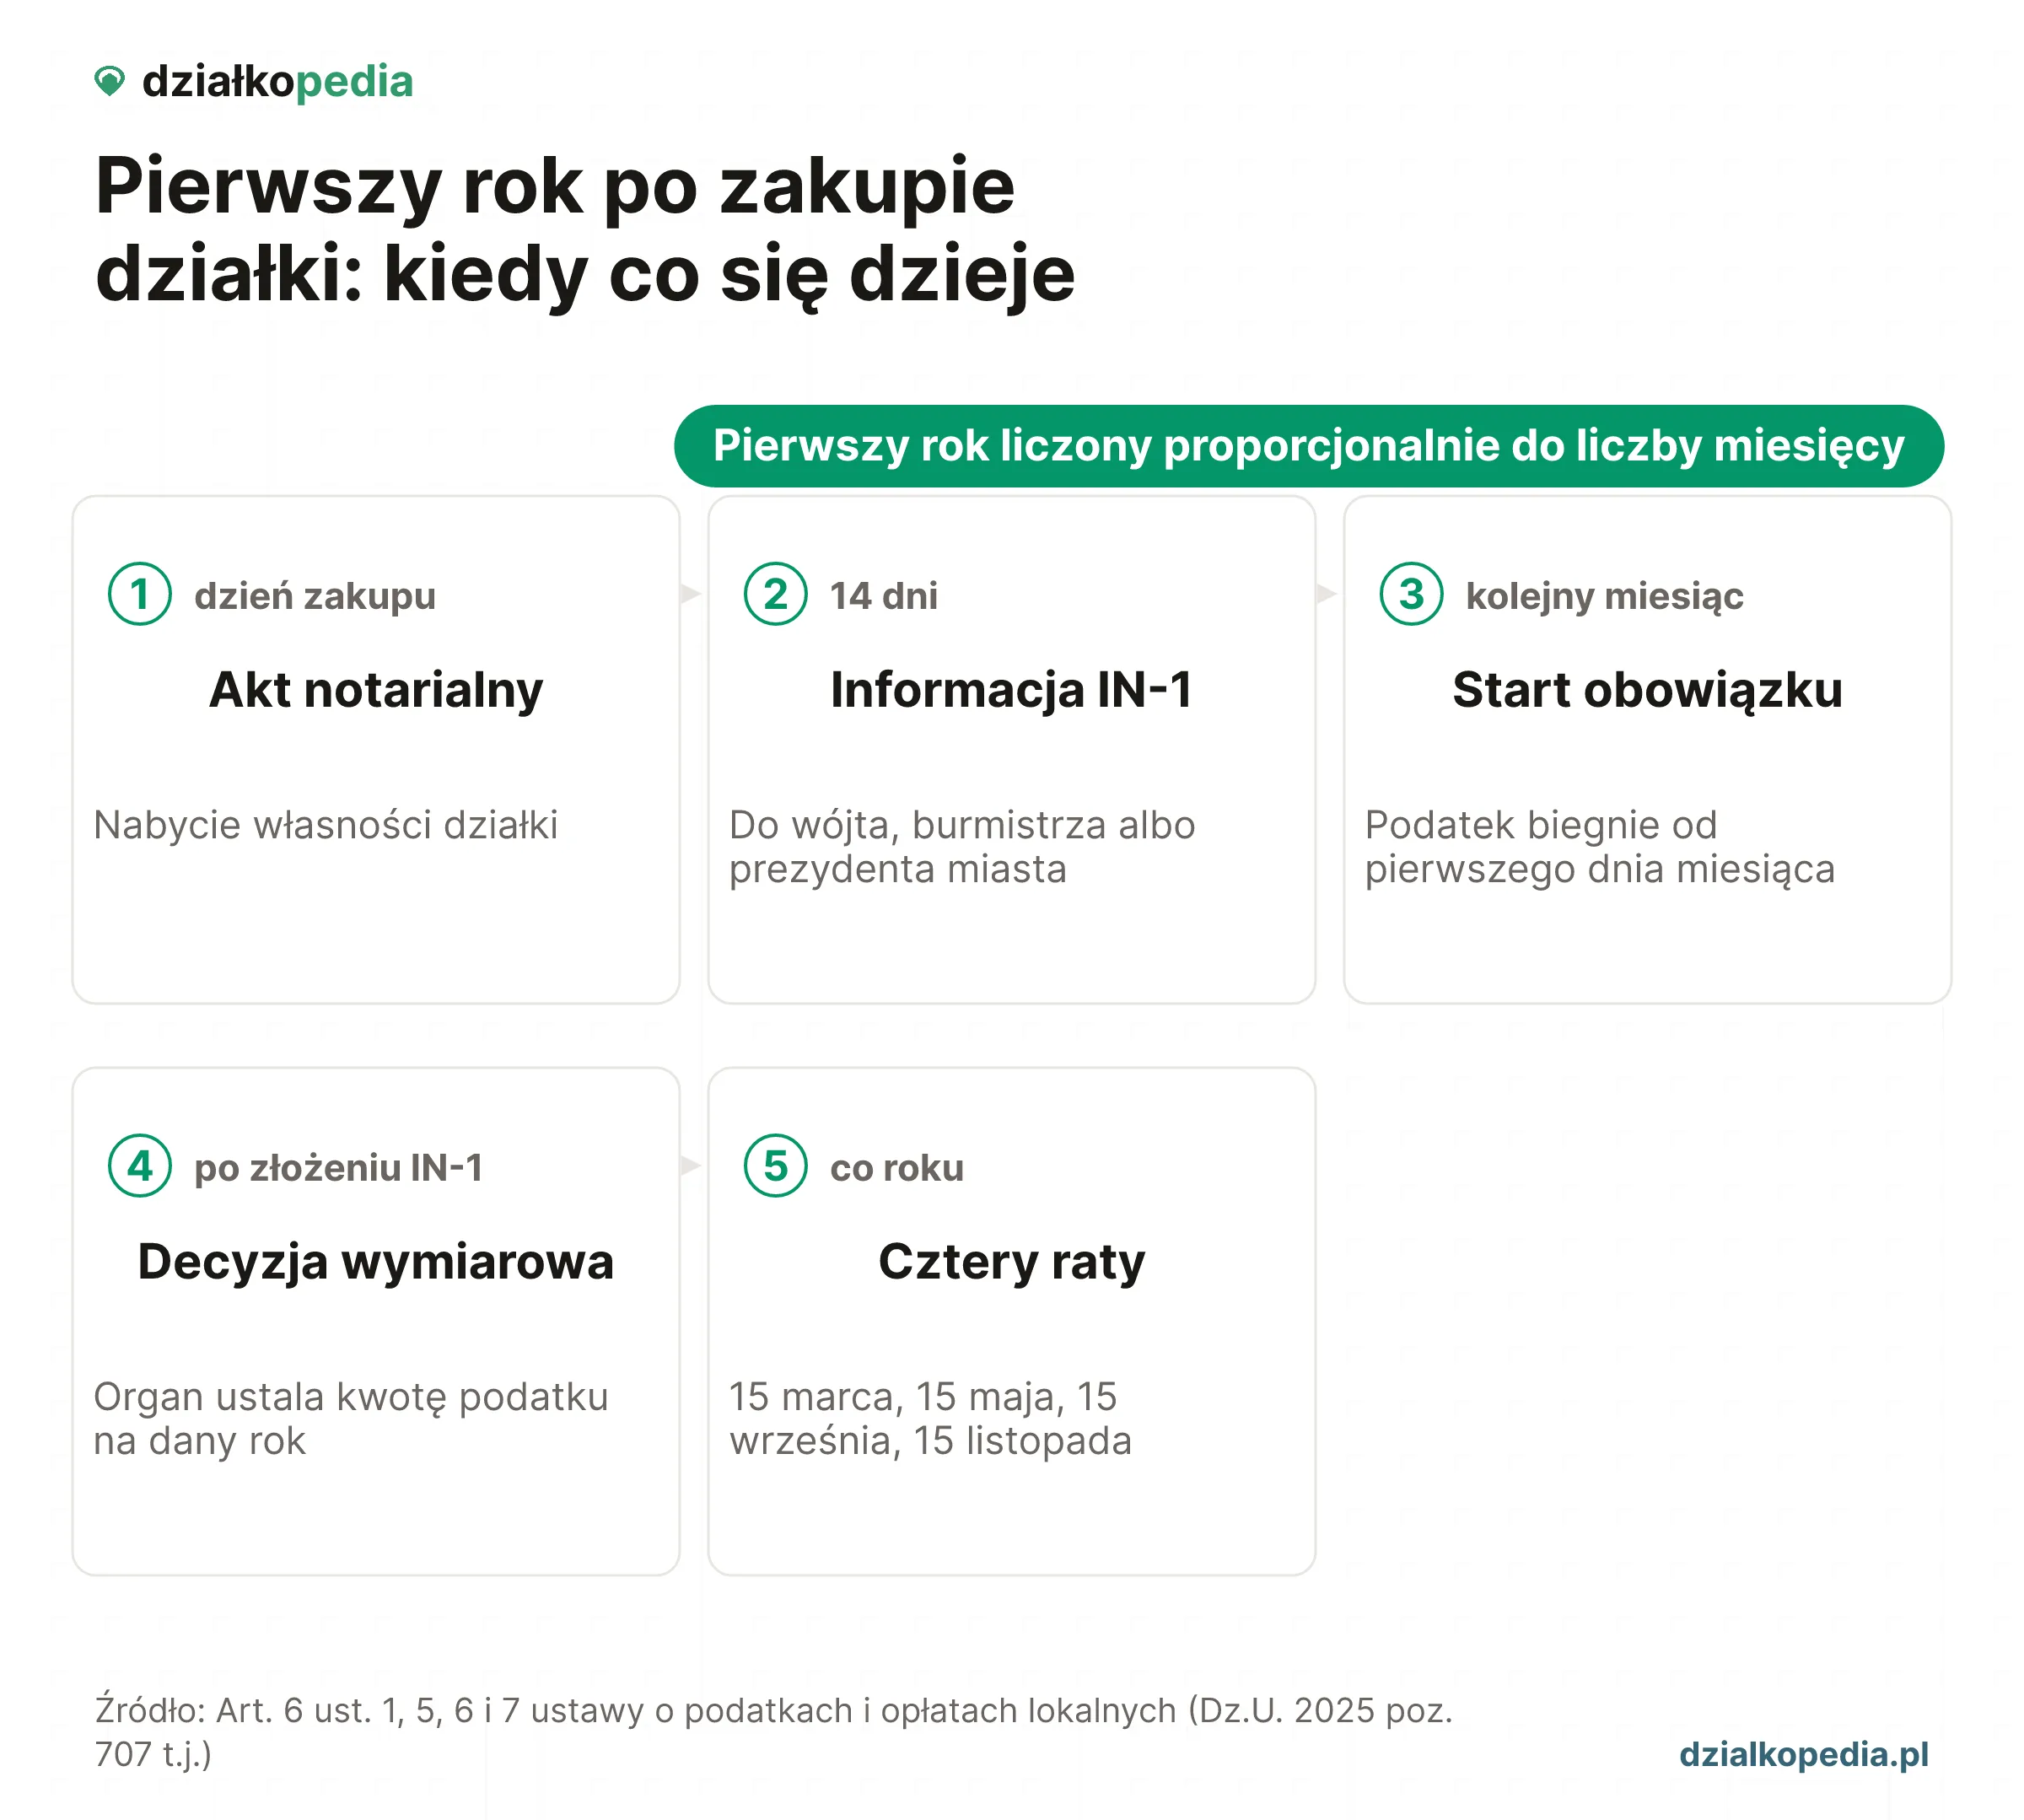
- Po zakupie płacisz od pierwszego dnia następnego miesiąca (art. 6 ust. 1), a podatek za pierwszy rok liczony jest proporcjonalnie do liczby miesięcy (art. 6 ust. 5). Informację IN-1 składasz w ciągu 14 dni od aktu notarialnego (art. 6 ust. 6).
- Dom na działce wchodzi do wymiaru dopiero od 1 stycznia następnego roku po zakończeniu budowy albo rozpoczęciu użytkowania (art. 6 ust. 2). Sam grunt jest opodatkowany przez cały ten czas.
- Cztery raty: 15 marca, 15 maja, 15 września i 15 listopada (art. 6 ust. 7). Gdy roczna kwota podatku nie przekracza 100 zł, płatność jest jednorazowa, w terminie pierwszej raty (art. 6 ust. 11a); próg porównuje się z roczną kwotą podatku, nie z samą powierzchnią działki.
Stawki aktualne na wrzesień 2026. Podstawa prawna: ustawa o podatkach i opłatach lokalnych (Dz.U. 2025 poz. 707 t.j.), obwieszczenie Ministra Finansów i Gospodarki z 1 sierpnia 2025 r. o górnych granicach stawek na 2026 r. (M.P. 2025 poz. 726), ustawa o podatku rolnym (Dz.U. 2025 poz. 1344 t.j.), rozporządzenie o wzorach IN-1 i DN-1 (Dz.U. 2019 poz. 1104). Granice na 2027 r. są już ogłoszone obwieszczeniem z 23 lipca 2026 r. (M.P. 2026 poz. 741): 0,80 zł od m² dla gruntów pozostałych i 1,49 zł dla związanych z działalnością gospodarczą. Podane tu kwoty dotyczą roku 2026.
Kiedy działka podlega podatkowi od nieruchomości, a kiedy rolnemu?
Rozstrzygają dwie rzeczy naraz: oznaczenie gruntu w ewidencji gruntów i budynków oraz to, czy grunt jest zajęty na działalność gospodarczą. Podatkiem od nieruchomości objęte są grunty, budynki lub ich części oraz budowle związane z prowadzeniem działalności gospodarczej (art. 2 ust. 1 ustawy o podatkach i opłatach lokalnych), ale opodatkowaniu nie podlegają użytki rolne ani lasy, z wyjątkiem zajętych na prowadzenie działalności gospodarczej (art. 2 ust. 2).
Ten wyjątek czyta się razem z definicją. Za działalność gospodarczą ustawa nie uważa działalności rolniczej ani leśnej (art. 1a ust. 2 pkt 1), więc uprawa pola czy gospodarka leśna nie przenosi gruntu do podatku od nieruchomości. Przenosi go dopiero zajęcie na działalność inną niż rolnicza lub leśna, i to w części faktycznie zajętej.
Ustawa o podatku rolnym potwierdza to samo rozgraniczenie od drugiej strony. Podatkiem rolnym objęte są grunty sklasyfikowane w ewidencji gruntów i budynków jako użytki rolne, z wyjątkiem zajętych na prowadzenie działalności gospodarczej innej niż rolnicza (art. 1 ustawy o podatku rolnym, Dz.U. 2025 poz. 1344 t.j.). Ewidencja gruntów i budynków, w skrócie EGiB, to prowadzony przez starostę rejestr, w którym każda działka ma oznaczenie użytku: R oznacza grunt orny, Ł łąkę, Ps pastwisko, Ls las, B teren mieszkaniowy.
Oba przepisy odsyłają do klasyfikacji w ewidencji oraz do faktycznego zajęcia gruntu, a nie do przeznaczenia w planie miejscowym ani do treści ogłoszenia. Działka opisana przez sprzedającego jako budowlana, ale figurująca w ewidencji jako grunt orny, zostaje po stronie podatku rolnego, dopóki nie zmieni się jej oznaczenie albo dopóki nie zostanie zajęta na działalność inną niż rolnicza. Brak faktycznego rolnictwa też niczego nie zmienia: kupujący, który zostawia grunt rolny odłogiem, nadal płaci podatek rolny, bo ustawa nie pyta o to, czy ktoś na nim gospodaruje.
Trzecia możliwość to podatek leśny, obejmujący grunty oznaczone w ewidencji jako lasy (ustawa o podatku leśnym, Dz.U. 2025 poz. 176 t.j.). Trzy daniny wykluczają się nawzajem: ten sam grunt w tym samym czasie podlega jednej z nich. Oznaczenie działki odczytasz z wypisu z rejestru gruntów, opisanego w poradniku jak zamówić wypis z rejestru gruntów, a znaczenie symboli klasoużytku wyjaśnia poradnik o klasie bonitacyjnej gruntu.
Powierzchnia działki niczego tu nie zmienia. Grunt rolny mniejszy niż hektar nadal podlega podatkowi rolnemu, bo art. 1 ustawy o podatku rolnym nie stawia progu powierzchni. Próg 1 ha albo 1 ha przeliczeniowego decyduje wyłącznie o tym, czy grunty tworzą gospodarstwo rolne w rozumieniu art. 2 ust. 1 tej ustawy, a od tego zależy wysokość stawki podatku rolnego, nie rodzaj podatku. Same stawki, hektar przeliczeniowy i zwolnienia rolne rozpisuje osobny poradnik o podatku rolnym.
Ile wynosi podatek od nieruchomości za działkę w 2026 r.?
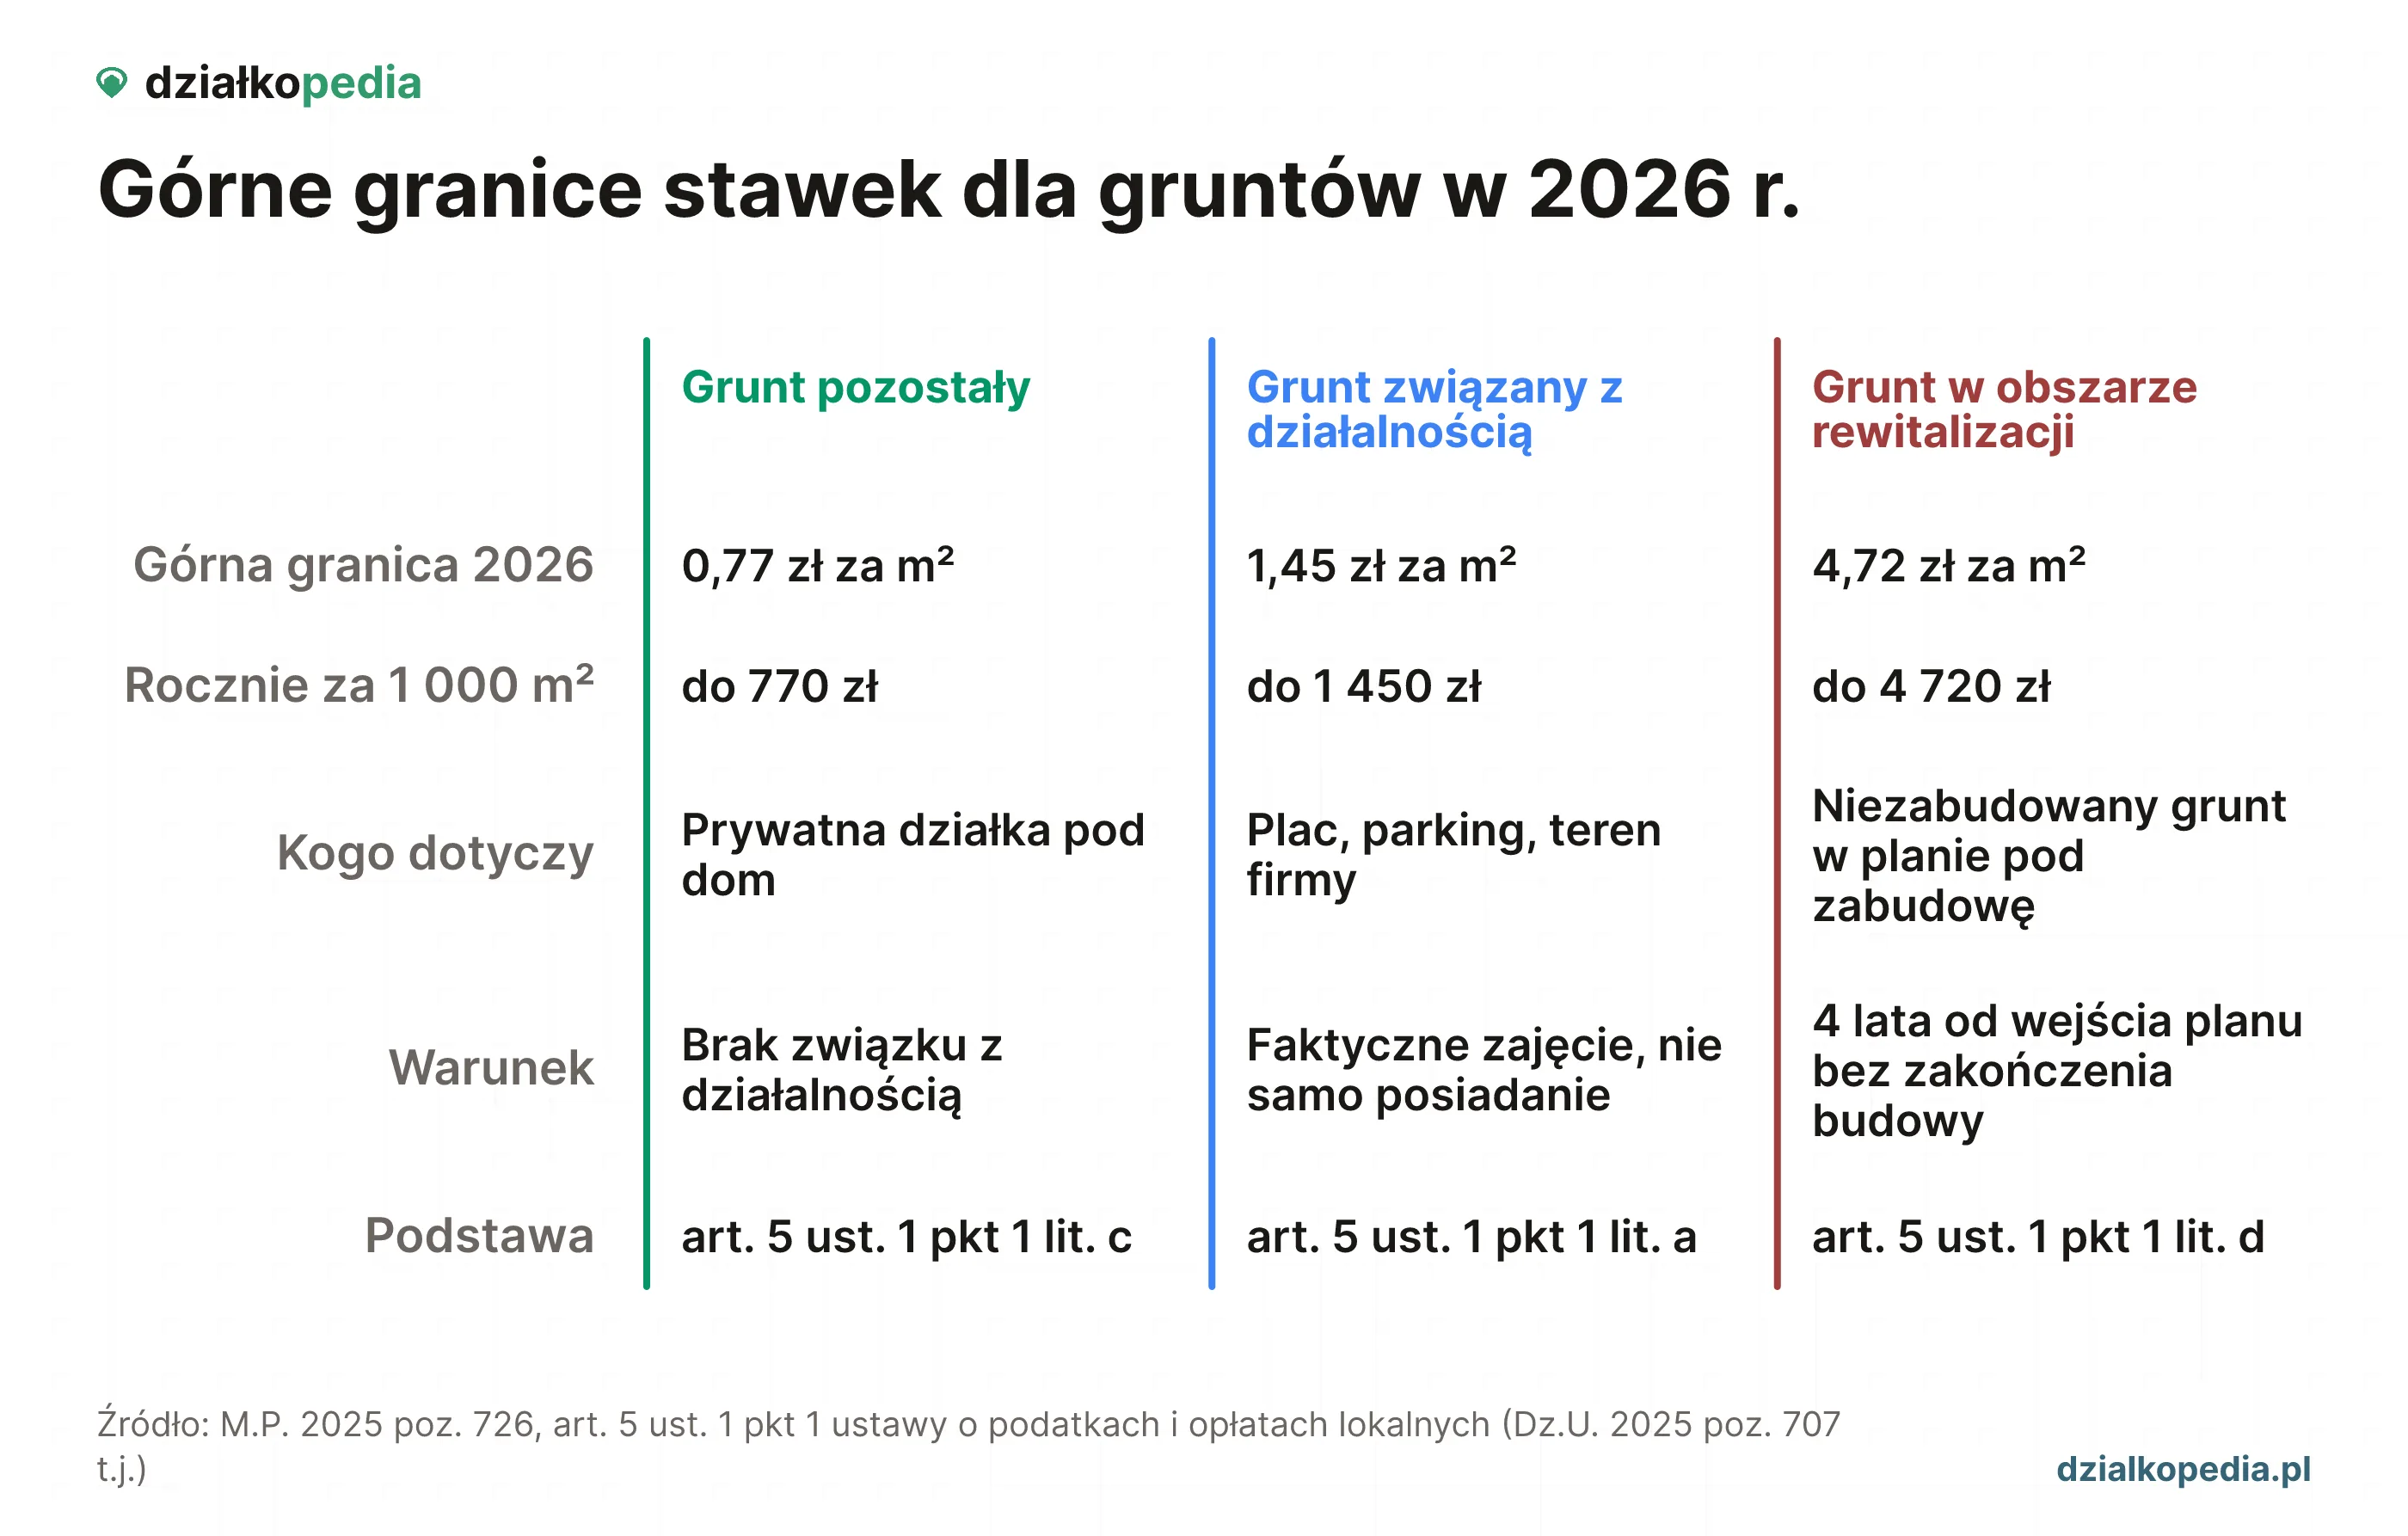
Górna granica na 2026 r. wynosi 0,77 zł od m² rocznie dla gruntów z kategorii pozostałych i 1,45 zł od m² dla gruntów związanych z prowadzeniem działalności gospodarczej; obie kwoty wynikają z obwieszczenia Ministra Finansów i Gospodarki z 1 sierpnia 2025 r. (M.P. 2025 poz. 726). Konkretną stawkę ustala rada gminy w drodze uchwały i nie może ona przekroczyć tej granicy (art. 5 ust. 1 oraz art. 20 ust. 2 ustawy o podatkach i opłatach lokalnych).
Ustawa zna jeszcze dwie kategorie gruntowe. Grunty pod wodami powierzchniowymi jezior i zbiorników sztucznych rozlicza się od hektara, a grunty niezabudowane w obszarze rewitalizacji obejmuje osobna, wyższa stawka, jeżeli plan miejscowy przewiduje dla nich zabudowę mieszkaniową, usługową albo mieszaną obejmującą wyłącznie te rodzaje, od wejścia planu w życie upłynęły 4 lata, a w tym czasie nie zakończono budowy zgodnie z przepisami prawa budowlanego.
| Rodzaj gruntu | Górna granica 2026 | Podstawa |
|---|---|---|
| Pozostałe, w tym prywatna działka bez związku z działalnością | 0,77 zł od m² | art. 5 ust. 1 pkt 1 lit. c |
| Związane z prowadzeniem działalności gospodarczej, bez względu na oznaczenie w ewidencji | 1,45 zł od m² | art. 5 ust. 1 pkt 1 lit. a |
| Niezabudowane w obszarze rewitalizacji, z przeznaczeniem w planie pod zabudowę mieszkaniową, usługową albo mieszaną, gdy po 4 latach od wejścia planu w życie nie zakończono budowy zgodnie z przepisami prawa budowlanego | 4,72 zł od m² | art. 5 ust. 1 pkt 1 lit. d |
| Pod wodami powierzchniowymi stojącymi lub płynącymi jezior i zbiorników sztucznych | 7,15 zł od ha | art. 5 ust. 1 pkt 1 lit. b |
Kwoty maksymalne. Rada gminy uchwala stawkę własną, nie wyższą od podanej.
Źródło: M.P. 2025 poz. 726 w związku z art. 5 ust. 1 pkt 1 ustawy o podatkach i opłatach lokalnych (Dz.U. 2025 poz. 707 t.j.).
Dla typowej działki pod dom liczy się wiersz pierwszy. Jeżeli grunt należy do kategorii pozostałych, nie korzysta ze zwolnienia i podlega opodatkowaniu przez cały rok, to przy stawce 0,77 zł za m² podatek wynosi 770 zł za 1 000 m², 1 155 zł za 1 500 m² albo 2 310 zł za 3 000 m². Jeżeli rada gminy uchwaliła stawkę niższą, kwota spada proporcjonalnie, więc kwoty z tabeli to maksimum, a nie cena urzędowa.
Stawkę obowiązującą w konkretnej gminie znajdziesz w uchwale podatkowej publikowanej w Biuletynie Informacji Publicznej urzędu oraz w decyzji wymiarowej, którą wójt, burmistrz albo prezydent miasta doręcza osobie fizycznej. Brak nowej uchwały nie zwalnia z podatku: gmina musi mieć stawki na każdy rok, a do czasu przyjęcia nowych obowiązują dotychczasowe.
Sam podatek to jedna z pozycji rocznego kosztu utrzymania działki. Pozostałe koszty jednorazowe związane z zakupem zbiera kalkulator kosztów zakupu działki, a to, ile ta ziemia jest warta względem lokalnego rynku, pokazuje wycena działki.
Audyt Działki - 149 zł
Plan ogólny, MPZP, WZ, ryzyka i wycena - 30 sekcji dla jednej, konkretnej działki.
Kiedy prywatna działka podlega wyższej stawce?
O zastosowaniu wyższej, firmowej stawki nie przesądza samo prowadzenie firmy przez nabywcę: ustawa definiuje grunty związane z prowadzeniem działalności gospodarczej jako grunty będące w posiadaniu przedsiębiorcy lub innego podmiotu prowadzącego taką działalność, z zastrzeżeniem wyłączeń (art. 1a ust. 1 pkt 3 ustawy o podatkach i opłatach lokalnych). Różnica jest wymierna, bo górna granica stawki dla gruntu związanego z działalnością wynosi w 2026 r. 1,45 zł za m², a dla kategorii pozostałych 0,77 zł za m².
Czytana dosłownie definicja obejmowałaby każdą działkę każdego przedsiębiorcy, łącznie z gruntem kupionym prywatnie pod dom. Tak rozumiany przepis utracił moc 3 marca 2021 r. na podstawie wyroku Trybunału Konstytucyjnego z 24 lutego 2021 r., sygn. akt SK 39/19 (Dz.U. 2021 poz. 401). Trybunał zakwestionował dokładnie to, że o związaniu gruntu z działalnością miałoby decydować wyłącznie posiadanie go przez przedsiębiorcę. Zastrzeżenie widnieje w odnośniku do obowiązującego tekstu jednolitego ustawy.
W praktyce oznacza to dwa różne scenariusze. Grunt faktycznie zajęty pod firmę, na przykład plac składowy, parking dla klientów albo teren pod halę, wchodzi na stawkę wyższą, i to bez względu na oznaczenie w ewidencji gruntów i budynków, co przepis o stawce mówi wprost (art. 5 ust. 1 pkt 1 lit. a). Działka kupiona przez osobę prowadzącą jednoosobową działalność, ale przeznaczona na własny dom i w żaden sposób niewykorzystywana w tej działalności, nie przechodzi na wyższą stawkę z samego faktu posiadania.
Ustawa dokłada do tego katalog wyłączeń. Do gruntów związanych z prowadzeniem działalności gospodarczej nie zalicza się budynków mieszkalnych ani gruntów z nimi związanych, gruntów objętych stawkami z art. 5 ust. 1 pkt 1 lit. b i d, a także obiektów, wobec których organ nadzoru budowlanego wydał ostateczną decyzję trwale wyłączającą je z użytkowania (art. 1a ust. 2a). Jeśli więc na działce stanie dom, w którym mieszkasz, grunt związany z tym budynkiem zostaje poza kategorią firmową, nawet gdy w tym samym domu masz zarejestrowaną działalność.
Kiedy działka jest zwolniona z podatku od nieruchomości?
Zwolnienie działki wynika albo z ustawowego katalogu w art. 7, albo z uchwały rady gminy, a w obu wypadkach odpada, gdy grunt zostanie zajęty na prowadzenie działalności gospodarczej. Od zwolnienia odróżnia się wyłączenie: wyłączony grunt w ogóle nie należy do przedmiotu podatku, a zwolniony należy, lecz ustawodawca albo rada gminy rezygnuje z jego opodatkowania.
Poza podatkiem od nieruchomości znajdują się, obok użytków rolnych i lasów, grunty pod wodami powierzchniowymi płynącymi z wyjątkiem gruntów pod wodami jezior i zbiorników sztucznych, grunty pod morskimi wodami wewnętrznymi oraz grunty zajęte pod pasy drogowe dróg publicznych, przy czym ten ostatni wyjątek nie obejmuje gruntów zajętych na działalność gospodarczą inną niż utrzymanie dróg publicznych lub eksploatacja autostrad płatnych (art. 2 ust. 3).
Katalog zwolnień z art. 7 jest długi i w większości dotyczy kolei, portów, uczelni i instytucji publicznych, ale trzy pozycje trafiają wprost w sytuację kupującego działkę. Zwolnione są grunty stanowiące nieużytki, użytki ekologiczne oraz grunty zadrzewione i zakrzewione, z wyjątkiem zajętych na prowadzenie działalności gospodarczej (art. 7 ust. 1 pkt 10). Zwolnione są także grunty w parkach narodowych i rezerwatach przyrody położone na obszarach objętych ochroną ścisłą, czynną lub krajobrazową, jeśli służą bezpośrednio i wyłącznie celom ochrony przyrody (art. 7 ust. 1 pkt 8). Odrębne zwolnienie obejmuje położone na terenie rodzinnego ogrodu działkowego grunty, altany działkowe i obiekty gospodarcze o powierzchni zabudowy do 35 m² oraz budynki stanowiące infrastrukturę ogrodową (art. 7 ust. 1 pkt 12). W każdym z tych przypadków zwolnienie nie obejmuje gruntów i obiektów zajętych na prowadzenie działalności gospodarczej; szerzej opisuje ten status poradnik o działce ROD.
Rada gminy może w drodze uchwały wprowadzić własne zwolnienia przedmiotowe, czyli powiązane z rodzajem gruntu, a nie z osobą podatnika (art. 7 ust. 3). Warto sprawdzić uchwały swojej gminy, zanim uznasz, że górna granica z tabeli jest ostatnim słowem.
Zwolnienie nie znosi obowiązku sprawozdawczego: informację o nieruchomościach składa się także wtedy, gdy korzysta się ze zwolnienia ustawowego (art. 6 ust. 10). Osobna reguła dotyczy kwot bardzo małych. Gdy wysokość zobowiązania za dany rok nie przekroczyłaby najniższych kosztów doręczenia listu poleconego za potwierdzeniem odbioru, organ nie wszczyna postępowania, a wszczęte umarza, więc decyzja wymiarowa w ogóle nie powstaje (art. 6 ust. 8a).
Kto płaci podatek: właściciel, użytkownik wieczysty, współwłaściciele
Podatnikami są osoby fizyczne, osoby prawne i jednostki organizacyjne będące właścicielami nieruchomości, posiadaczami samoistnymi, użytkownikami wieczystymi gruntów albo posiadaczami nieruchomości Skarbu Państwa lub jednostki samorządu terytorialnego (art. 3 ust. 1 ustawy o podatkach i opłatach lokalnych). Użytkowanie wieczyste to prawo do korzystania z cudzego gruntu, najczęściej państwowego lub gminnego, wpisane w księdze wieczystej; posiadacz samoistny to ten, kto włada rzeczą jak właściciel, choć właścicielem nie jest.
Gdy działka znajduje się w posiadaniu samoistnym, obowiązek podatkowy przechodzi z właściciela na posiadacza samoistnego (art. 3 ust. 3). Przy współwłasności nieruchomość stanowi odrębny przedmiot opodatkowania, a obowiązek ciąży solidarnie na wszystkich współwłaścicielach, z zastrzeżeniami przewidzianymi w dalszych ustępach (art. 3 ust. 4). Solidarnie znaczy tyle, że gmina może żądać całej kwoty od jednego ze współwłaścicieli, a rozliczenia między nimi to już ich sprawa.
Dzierżawa działki prywatnej nie przenosi podatku na dzierżawcę. Ustawa wymienia posiadacza zależnego wyłącznie przy nieruchomościach Skarbu Państwa i samorządu (art. 3 ust. 1 pkt 4), więc przy gruncie prywatnym podatnikiem pozostaje właściciel, niezależnie od tego, co strony ustaliły w umowie dzierżawy między sobą. Odrębna zasada dotyczy gruntów wchodzących w skład Zasobu Własności Rolnej Skarbu Państwa oraz będących w zarządzie Lasów Państwowych: obowiązek ciąży wtedy na jednostkach Krajowego Ośrodka Wsparcia Rolnictwa i jednostkach Lasów Państwowych faktycznie władających gruntem (art. 3 ust. 2).
Kto figuruje jako właściciel i jakie wpisy obciążają działkę, sprawdzisz w księdze wieczystej. Ścieżkę opisuje poradnik jak sprawdzić księgę wieczystą online.
Rok zakupu działki: od kiedy gmina nalicza podatek
Obowiązek podatkowy powstaje od pierwszego dnia miesiąca następującego po miesiącu, w którym powstały okoliczności uzasadniające jego powstanie (art. 6 ust. 1). Dla kupującego taką okolicznością jest nabycie własności, czyli dzień podpisania aktu notarialnego przenoszącego własność.
Przy akcie z 12 marca podatek naliczany jest od 1 kwietnia, a kwota za pierwszy rok ustalana jest proporcjonalnie do liczby miesięcy trwania obowiązku, czyli za dziewięć miesięcy (art. 6 ust. 5). Po stronie sprzedającego obowiązek wygasa z upływem miesiąca, w którym ustały okoliczności, a więc z końcem marca (art. 6 ust. 4). Marzec rozlicza jeszcze sprzedający i to jest częste źródło nieporozumień przy przekazywaniu działki.
Ten sam mechanizm obejmuje zdarzenia w trakcie roku. Jeżeli zmienia się sposób wykorzystywania gruntu i wpływa to na wysokość opodatkowania, podatek ulega obniżeniu albo podwyższeniu od pierwszego dnia miesiąca następującego po miesiącu zdarzenia (art. 6 ust. 3). Termin na złożenie informacji IN-1 biegnie wtedy tak samo jak po zakupie.
Kolejność czynności przed samym aktem i po nim porządkuje poradnik kupno działki krok po kroku, a opłaty rozliczane w kancelarii zbiera poradnik o kosztach notarialnych.
Zakończenie budowy domu: kiedy dochodzi stawka od budynku
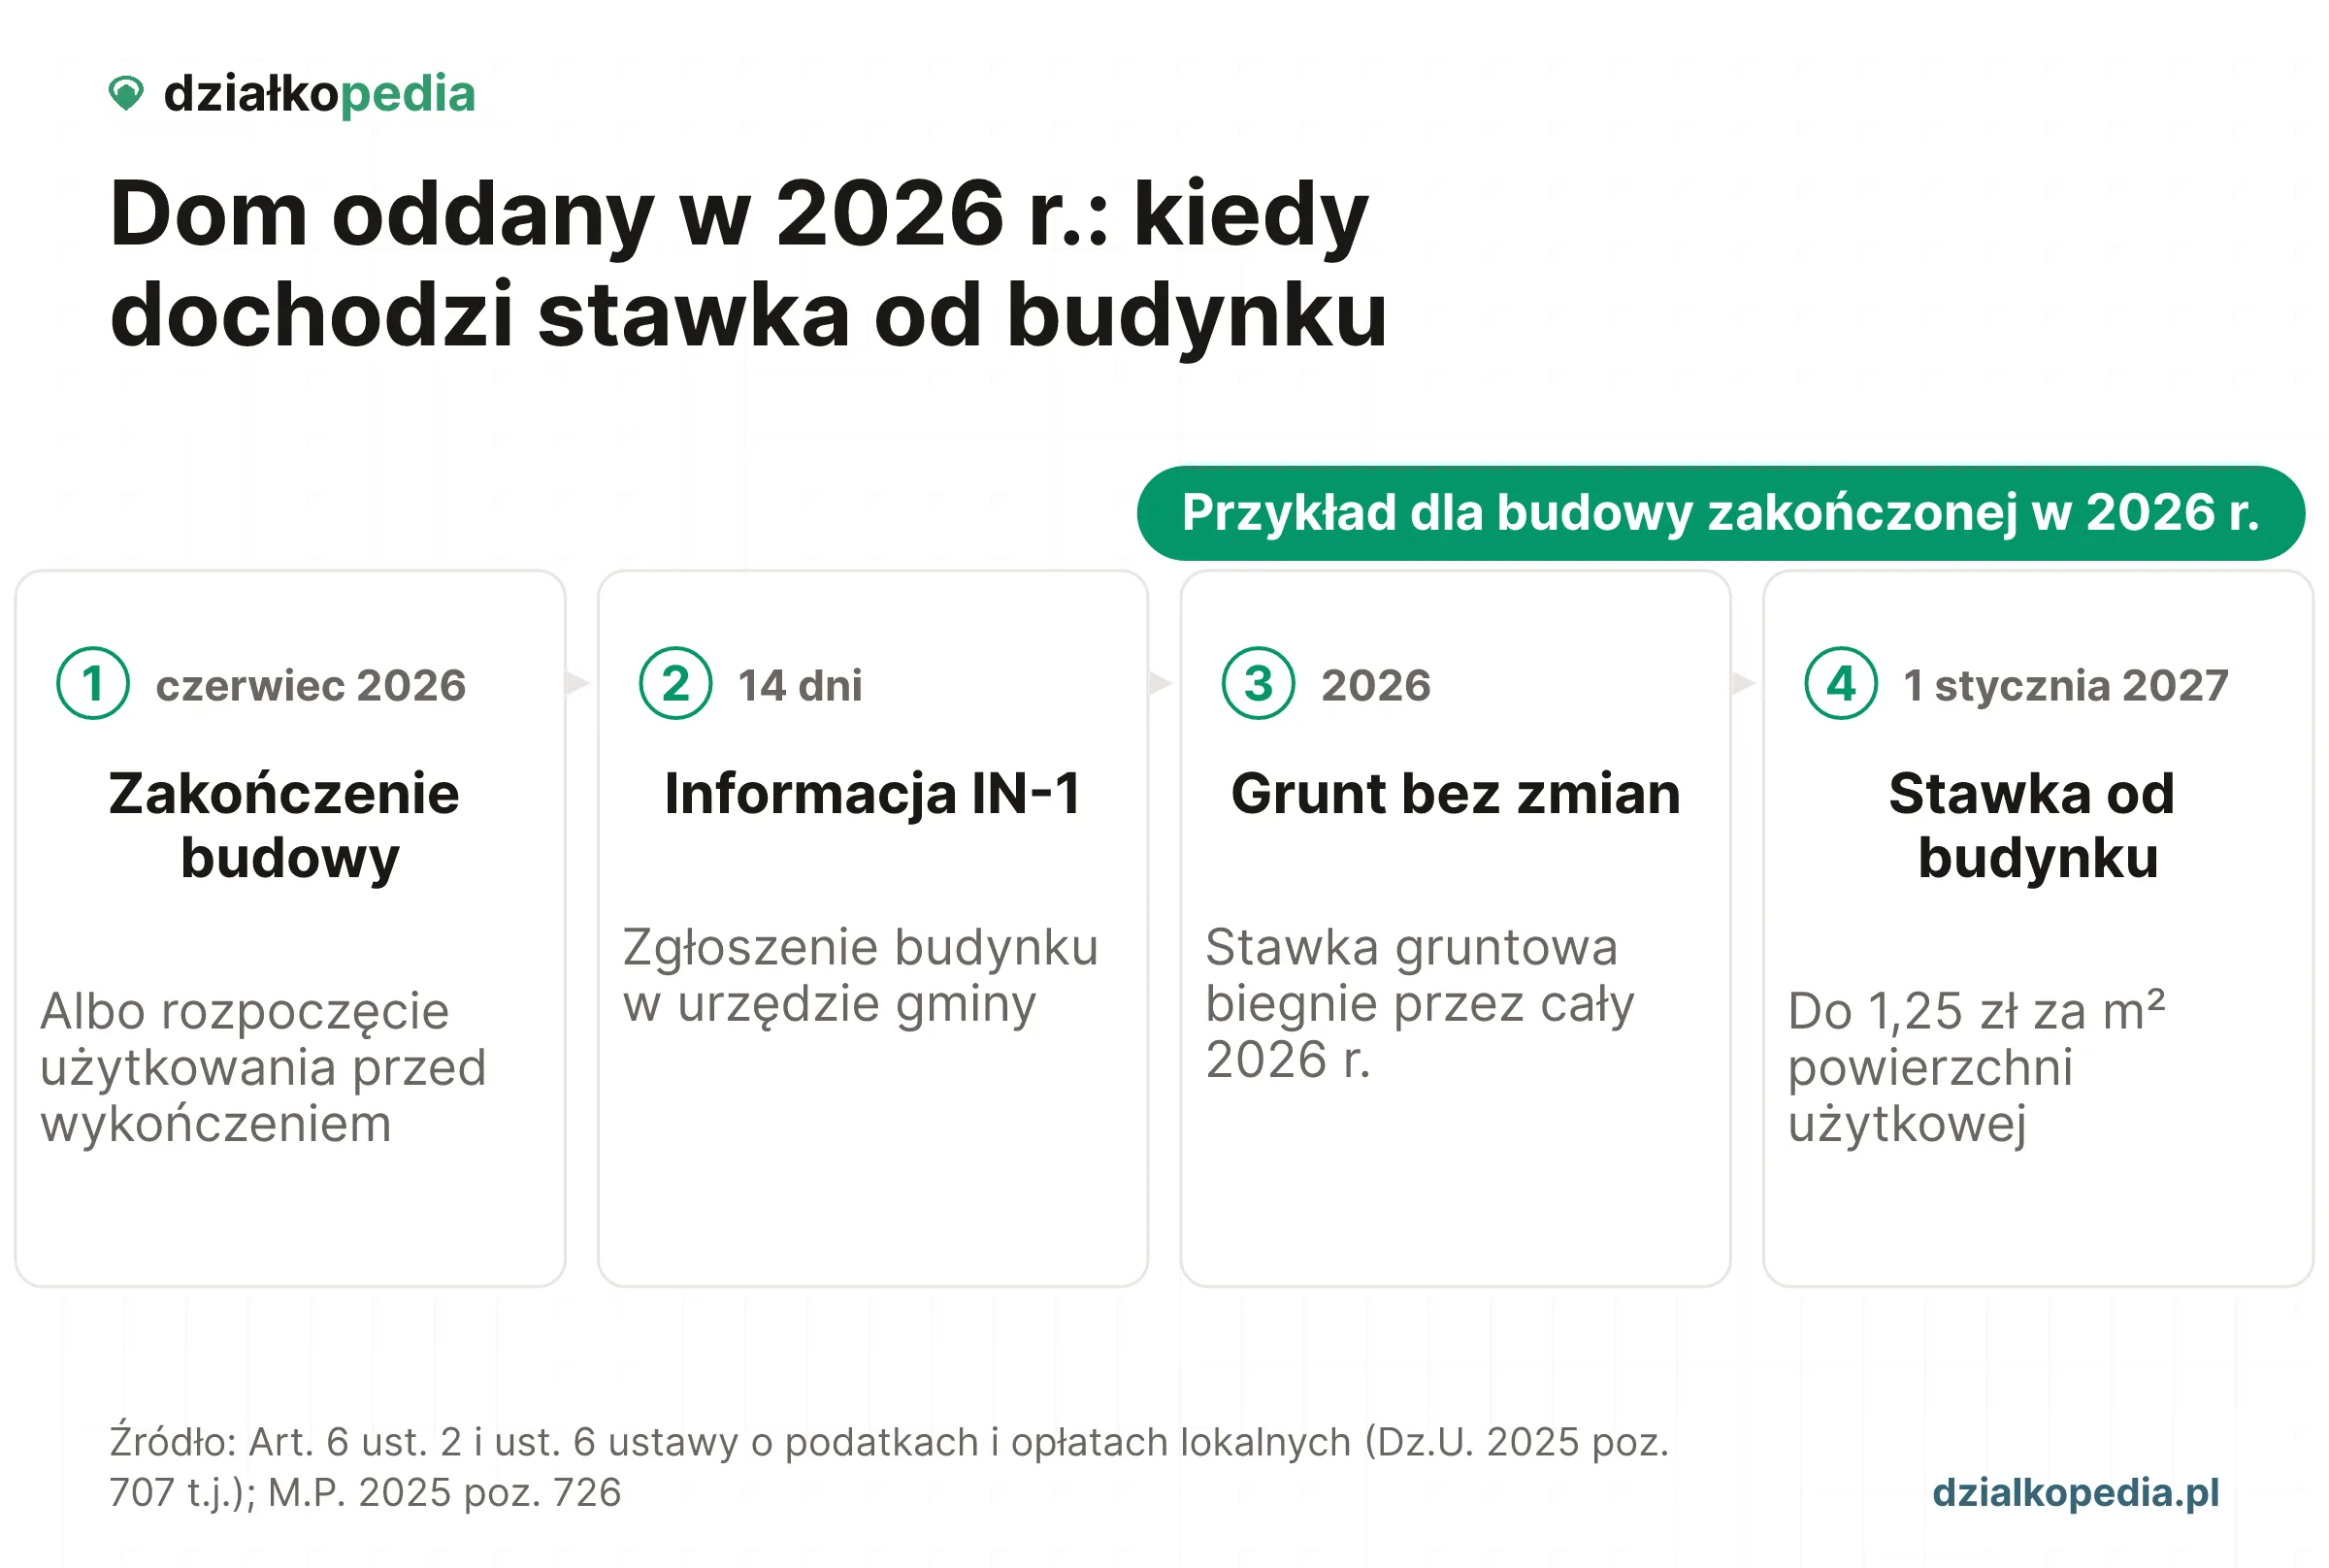
Budynek podlega innej regule niż grunt. Jeżeli okolicznością, od której zależy obowiązek podatkowy, jest istnienie budowli albo budynku lub ich części, obowiązek powstaje z dniem 1 stycznia roku następującego po roku, w którym budowa została zakończona albo w którym rozpoczęto użytkowanie przed ostatecznym wykończeniem (art. 6 ust. 2).
Dom oddany do użytku w czerwcu 2026 r. wchodzi więc do wymiaru od 1 stycznia 2027 r. Sam grunt jest opodatkowany przez cały ten czas, od miesiąca następującego po zakupie. Znaczenie ma także drugi człon przepisu: rozpoczęcie użytkowania budynku przed ostatecznym wykończeniem uruchamia tę samą regułę, więc wprowadzenie się do niewykończonego domu nie odsuwa podatku na później.
Budynek mieszkalny ma własną, znacznie niższą stawkę liczoną od powierzchni użytkowej: górna granica na 2026 r. wynosi 1,25 zł od m² (art. 5 ust. 1 pkt 2 lit. a, M.P. 2025 poz. 726). Grunt związany z budynkiem mieszkalnym jest przy tym wyłączony z kategorii gruntów związanych z prowadzeniem działalności gospodarczej (art. 1a ust. 2a pkt 1).
Data zakończenia budowy nie jest kwestią wyczucia. Wynika z dokumentów budowy i z zawiadomienia o zakończeniu budowy. Jak te dokumenty prowadzić, opisuje poradnik o dzienniku budowy, a tryb zgłoszeniowy dla małych domów poradnik o domu na zgłoszenie do 70 m².
IN-1 w 14 dni: co składa osoba fizyczna, a co firma
Osoba fizyczna składa organowi podatkowemu informację o nieruchomościach i obiektach budowlanych na formularzu IN-1 w terminie 14 dni od dnia wystąpienia okoliczności uzasadniających powstanie albo wygaśnięcie obowiązku podatkowego lub od dnia zdarzenia zmieniającego wysokość opodatkowania (art. 6 ust. 6). Organem właściwym jest wójt, burmistrz albo prezydent miasta ze względu na położenie działki, a nie urząd skarbowy.
Na podstawie tej informacji organ wydaje decyzję ustalającą podatek na dany rok (art. 6 ust. 7). Jeżeli kwota zobowiązania jest bardzo mała, organ nie wszczyna postępowania, a wszczęte postępowanie umarza, więc decyzja wymiarowa w ogóle nie powstaje (art. 6 ust. 8a). Osoby prawne, jednostki organizacyjne i spółki bez osobowości prawnej działają inaczej: same obliczają podatek w deklaracji DN-1 składanej do 31 stycznia, a gdy obowiązek powstał po tym dniu, w terminie 14 dni od zaistnienia okoliczności (art. 6 ust. 9 pkt 1). Korektę deklaracji po zdarzeniu zmieniającym wymiar składa się również w ciągu 14 dni (art. 6 ust. 9 pkt 2).
Odrębne zasady dotyczą współwłasności osoby fizycznej z osobą prawną lub innym podmiotem wskazanym w ustawie. Gdy nieruchomość jest we współwłasności osoby fizycznej oraz osoby prawnej, jednostki organizacyjnej albo spółki bez osobowości prawnej, osoba fizyczna składa deklarację i opłaca podatek na zasadach obowiązujących osoby prawne; nie dotyczy to osób tworzących wspólnotę mieszkaniową (art. 6 ust. 11).
Wzory IN-1 i DN-1 wraz z załącznikami ZIN i ZDN określa rozporządzenie Ministra Finansów z 30 maja 2019 r. (Dz.U. 2019 poz. 1104) i obowiązują one w całym kraju, więc formularz z jednej gminy ma tę samą strukturę co z drugiej. Informacje i deklaracje można składać środkami komunikacji elektronicznej (art. 6 ust. 9a), co część gmin obsługuje przez własne e-usługi.
Terminy płatności: cztery raty w roku, przy małej kwocie jedna wpłata
Osoba fizyczna płaci podatek w ratach proporcjonalnych do czasu trwania obowiązku podatkowego, w terminach do 15 marca, 15 maja, 15 września i 15 listopada roku podatkowego (art. 6 ust. 7). Podstawą wpłaty jest doręczona decyzja wymiarowa; jej brak nie zwalnia z wcześniejszego obowiązku złożenia IN-1.
Gdy kwota podatku za rok nie przekracza 100 zł, płatność jest jednorazowa w terminie płatności pierwszej raty (art. 6 ust. 11a). Próg porównuje się z roczną kwotą podatku, nie z samą powierzchnią działki, więc rozstrzyga iloczyn metrów i stawki uchwalonej w gminie.
Osoby prawne wpłacają podatek bez wezwania, w ratach do 15. dnia każdego miesiąca, a za styczeń do 31 stycznia (art. 6 ust. 9 pkt 3). Jeżeli w trakcie roku obowiązek wygasa albo dochodzi do zdarzenia zmieniającego wymiar, organ zmienia wcześniejszą decyzję (art. 6 ust. 8). Rada gminy może dodatkowo zarządzić pobór podatku od osób fizycznych w drodze inkasa oraz wyznaczyć inkasentów (art. 6 ust. 12). Wpłata u sołtysa albo innego inkasenta jest więc możliwa tylko tam, gdzie gmina podjęła taką uchwałę i wskazała konkretnego inkasenta.
Czego ten podatek nie obejmuje: PCC, opłaty adiacenckiej i podatku od wzbogacenia
Podatek od nieruchomości jest daniną roczną i powtarzalną, płaconą do gminy tak długo, jak trwa własność. Przy zakupie działki spotykasz jednak także obciążenia jednorazowe i łatwo je ze sobą pomylić.
Podatek od czynności cywilnoprawnych rozlicza się raz, przy nabyciu, zwykle za pośrednictwem notariusza; jego zasady, wyjątki i relację do VAT opisuje osobny poradnik o podatku PCC przy zakupie działki. Opłata adiacencka to z kolei jednorazowa należność naliczana przez gminę na innej podstawie prawnej, w ustawie o gospodarce nieruchomościami, po podziale, scaleniu albo uzbrojeniu terenu; jej przesłanki zbiera poradnik o opłacie adiacenckiej. Rentę planistyczną można natomiast naliczyć przy odpłatnym zbyciu przez właściciela albo użytkownika wieczystego nieruchomości, której wartość wzrosła w związku z uchwaleniem lub zmianą planu miejscowego, jeżeli zbycie nastąpi w ciągu 5 lat od wejścia planu w życie; opłatę ustala wójt, burmistrz albo prezydent miasta w decyzji (art. 36 ust. 4 i art. 37 ustawy o planowaniu i zagospodarowaniu przestrzennym, Dz.U. 2026 poz. 538 t.j.). Termin, sposób ustalenia opłaty i wyjątki wyjaśnia poradnik o rencie planistycznej.
Podatek od wzbogacenia, o który często pytają kupujący, nie jest nazwą żadnej daniny w polskim prawie podatkowym. Za tym określeniem kryje się zwykle podatek od czynności cywilnoprawnych płacony przy akcie albo rozliczenie podatku dochodowego po stronie sprzedającego, czyli dwie zupełnie różne sprawy.
Osobno działa też odrolnienie. Należność za wyłączenie gruntu z produkcji rolnej rozlicza się według ustawy o ochronie gruntów rolnych i leśnych, a sama jej zapłata nie zmienia rodzaju podatku. Dopóki grunt figuruje w ewidencji jako użytek rolny i nie jest zajęty na działalność gospodarczą, stosuje się podatek rolny (art. 2 ust. 2 ustawy o podatkach i opłatach lokalnych w związku z art. 1 ustawy o podatku rolnym). Procedurę i koszty rozpisuje poradnik o tym, ile kosztuje odrolnienie działki, a warunki zabudowy takiego gruntu poradnik o budowie domu na działce rolnej.
Podatek od nieruchomości od działki: najczęstsze pytania
Górna granica na 2026 r. to 0,77 zł od m² gruntu z kategorii pozostałych, czyli 770 zł rocznie za 1 000 m², a o wyborze między podatkiem od nieruchomości, rolnym i leśnym rozstrzyga oznaczenie w ewidencji razem z faktycznym zajęciem gruntu. Osoba fizyczna objęta zasadami ogólnymi składa IN-1 w ciągu 14 dni, a podatek płaci w czterech ratach.
Ile wynosi podatek od kupna działki?
Przy zakupie może wystąpić podatek od czynności cywilnoprawnych, rozliczany przy akcie notarialnym; zależy to od opodatkowania transakcji i ustawowych zwolnień. Podatek od nieruchomości jest czymś innym: to danina roczna, którą gmina nalicza tak długo, jak jesteś właścicielem gruntu. W 2026 roku jej górna granica wynosi 0,77 zł za m² gruntu z kategorii pozostałych i 1,45 zł za m² gruntu związanego z działalnością gospodarczą, a rada gminy może uchwalić stawkę niższą.
Ile wyniesie podatek od działki o powierzchni 1 000 m²?
Przy górnej granicy 0,77 zł za m² roczny podatek od 1 000 m² wynosi 770 zł, o ile grunt nie korzysta ze zwolnienia i jest opodatkowany przez cały rok. Rada gminy może uchwalić stawkę niższą, więc realna kwota bywa mniejsza. Stawkę obowiązującą u siebie znajdziesz w uchwale podatkowej gminy oraz w decyzji wymiarowej doręczonej przez wójta, burmistrza albo prezydenta miasta.
Czy od działki rolnej trzeba płacić podatek od nieruchomości?
Grunt sklasyfikowany w ewidencji gruntów i budynków jako użytek rolny nie podlega podatkowi od nieruchomości, chyba że jest zajęty na prowadzenie działalności gospodarczej. Działalności rolniczej ani leśnej ustawa za działalność gospodarczą nie uważa, więc samo gospodarowanie na gruncie niczego nie przenosi. Taki grunt objęty jest podatkiem rolnym, płatnym do tej samej gminy.
Jak liczy się podatek od gruntów rolnych poniżej 1 ha?
Działka rolna mniejsza niż hektar nadal podlega podatkowi rolnemu, bo ustawa o podatku rolnym nie stawia żadnego progu powierzchni. Próg jednego hektara albo hektara przeliczeniowego rozstrzyga wyłącznie, czy grunty tworzą gospodarstwo rolne, a od tego zależy wysokość stawki podatku rolnego, nie rodzaj podatku. Wyliczenie krok po kroku znajdziesz w poradniku o podatku rolnym.
Czy istnieje podatek od wzbogacenia przy kupnie działki?
„Podatek od wzbogacenia” nie jest ustawową nazwą żadnej daniny. Przy zakupie może wystąpić podatek od czynności cywilnoprawnych, a samo posiadanie gruntu wiąże się z podatkiem od nieruchomości, rolnym albo leśnym. To odrębne obowiązki, z własnymi wyłączeniami, zwolnieniami i zasadami powstania.
Kiedy złożyć IN-1 po zakupie działki?
Osoba fizyczna objęta zasadami ogólnymi ma 14 dni od dnia wystąpienia okoliczności uzasadniających powstanie albo wygaśnięcie obowiązku podatkowego, czyli licząc od dnia nabycia własności gruntu. Informację IN-1 składa się do wójta, burmistrza albo prezydenta miasta właściwego dla położenia działki, także drogą elektroniczną. Osoby prawne składają deklarację DN-1 do 31 stycznia, a gdy obowiązek powstał później, w ciągu 14 dni.
Od kiedy płacę podatek za działkę kupioną w połowie roku?
Obowiązek podatkowy powstaje od pierwszego dnia miesiąca następującego po miesiącu zakupu. Przy akcie notarialnym z 12 marca płacisz więc od 1 kwietnia, a podatek za ten rok ustala się proporcjonalnie do liczby miesięcy trwania obowiązku. Po stronie sprzedającego obowiązek wygasa z upływem miesiąca, w którym doszło do sprzedaży.
Czy po wybudowaniu domu podatek rośnie od razu?
Nie w tym samym roku. Gdy obowiązek wynika z istnienia budynku, powstaje z dniem 1 stycznia roku następującego po roku, w którym budowa została zakończona albo w którym rozpoczęto użytkowanie budynku przed ostatecznym wykończeniem. Dom oddany w czerwcu 2026 roku wchodzi więc do wymiaru od 1 stycznia 2027 roku, a sam grunt jest opodatkowany przez cały ten czas.
Podsumowanie
Trzy rzeczy rozstrzygają całą sprawę. Rodzaj podatku wynika z oznaczenia działki w ewidencji gruntów i budynków razem z faktycznym zajęciem gruntu i ustawowymi wyjątkami, a nie z samej ewidencji. Uchwała rady gminy, ograniczona górnymi granicami z obwieszczenia na dany rok, decyduje o kwocie: w 2026 r. najwyżej 0,77 zł od m² gruntu pozostałego i 1,45 zł od m² gruntu związanego z prowadzeniem działalności gospodarczej. Data nabycia własności decyduje o tym, od kiedy podatek biegnie i do kiedy masz czas na złożenie IN-1.
Roczny podatek uwzględnij w kosztach utrzymania działki. Ceny podobnych gruntów są osobną informacją przy ocenie ceny zakupu, nie podstawą obliczenia tego podatku; ile realnie płacono za ziemię w okolicy konkretnej działki, pokazują porównywalne transakcje w Audycie Działki, a pierwsze sygnały o działce zbiera bezpłatne sprawdzenie działki.

